
Wpis hipoteki przymusowej – co oznacza i czy można kupić taką nieruchomość?
2 paź
Wstęp
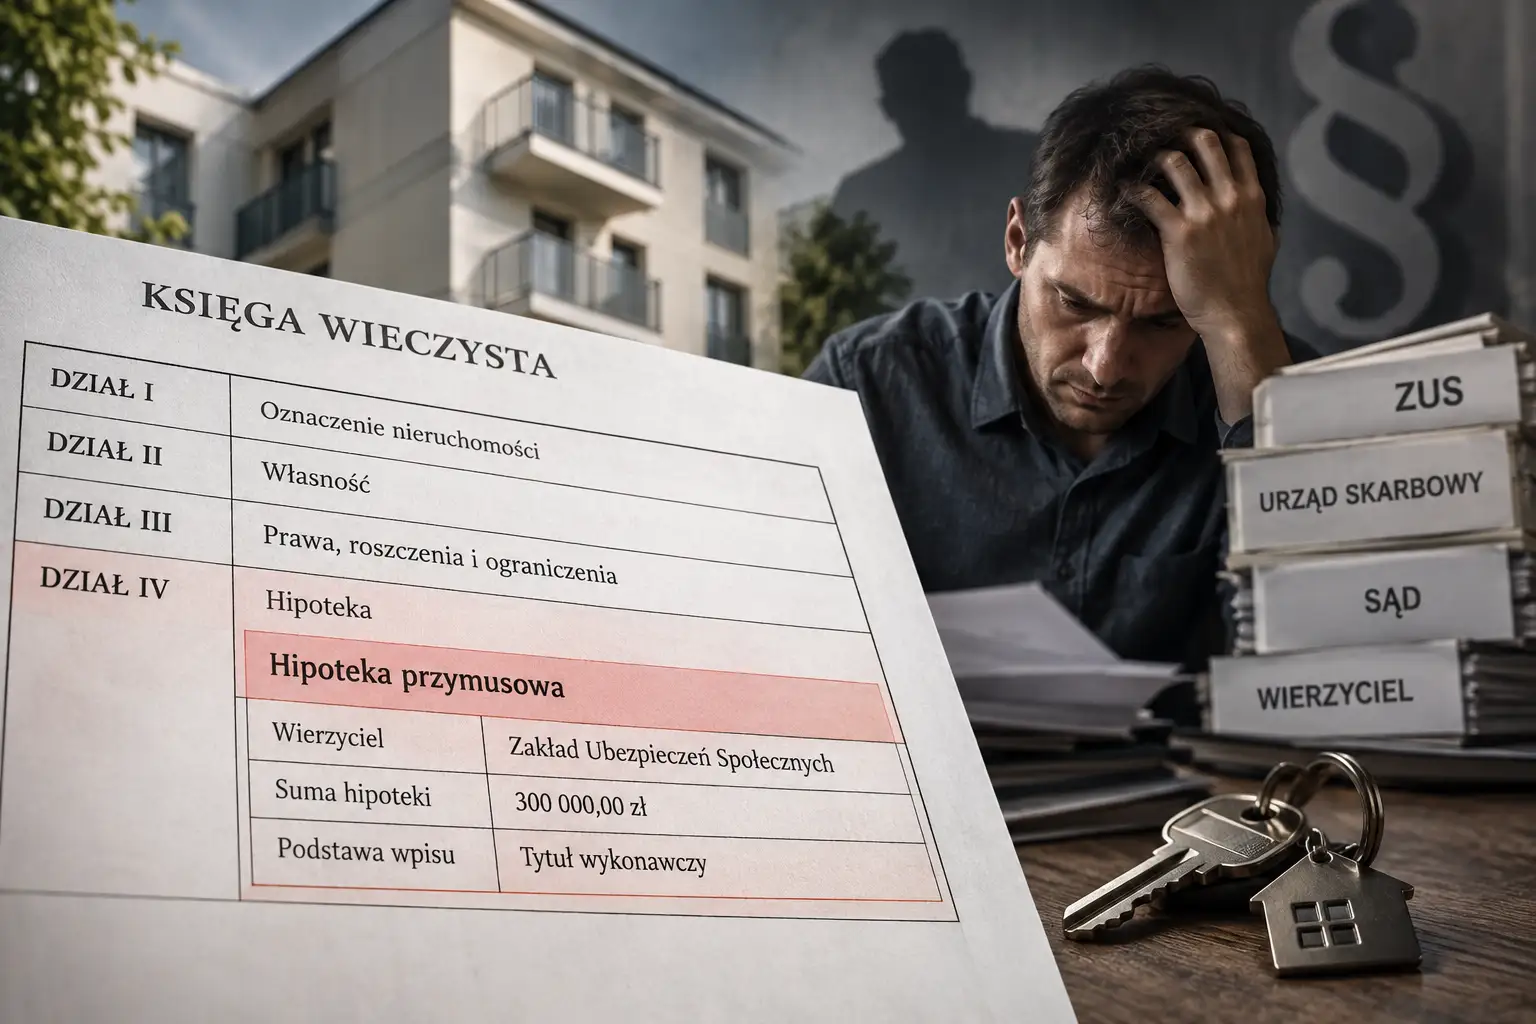
Znalazłeś mieszkanie albo dom, cena jest atrakcyjna, stan prawny na pierwszy rzut oka wydaje się prosty. Otwierasz księgę wieczystą i dochodzisz do Działu IV. Tam zamiast typowej hipoteki banku finansującego zakup widzisz wpis: hipoteka przymusowa. To moment, w którym wiele osób rezygnuje z transakcji. Nie zawsze jest to konieczne. Sam wpis hipoteki przymusowej nie oznacza automatycznie, że nieruchomości nie można sprzedać albo kupić. Oznacza jednak, że przed przekazaniem sprzedającemu pieniędzy trzeba dokładnie ustalić, z czym mamy do czynienia i w jaki sposób zabezpieczyć transakcję. Hipoteka przymusowa jest szczególnym sposobem zabezpieczenia wierzytelności na nieruchomości dłużnika. Wierzyciel dysponujący odpowiednią podstawą prawną może doprowadzić do jej wpisania do księgi wieczystej bez zawierania z właścicielem umowy o ustanowienie hipoteki. Ustawa o księgach wieczystych i hipotece przewiduje m.in. możliwość uzyskania hipoteki przymusowej przez wierzyciela dysponującego tytułem wykonawczym, a także na innych podstawach wymienionych w art. 110, np. postanowieniu sądu o udzieleniu zabezpieczenia czy — w przypadkach określonych prawem — decyzji administracyjnej. Dlatego zakup nieruchomości z hipoteką przymusową trzeba zacząć nie od pytania „ile wynosi hipoteka?”, lecz od pytania: co dokładnie znajduje się za tym wpisem i co musi się wydarzyć, żeby kupujący nie został z cudzym zabezpieczeniem na swojej nieruchomości?
Hipoteka przymusowa – co to jest?
Hipoteka przymusowa nie powstaje dlatego, że właściciel nieruchomości dobrowolnie postanowił zabezpieczyć dług. Tym różni się w swoim źródle od typowej hipoteki umownej ustanawianej np. przy zaciąganiu kredytu hipotecznego. Zgodnie z art. 109 ustawy o księgach wieczystych i hipotece wierzyciel, którego wierzytelność została stwierdzona tytułem wykonawczym, może na jego podstawie uzyskać hipotekę na nieruchomościach dłużnika. Ustawa przewiduje również inne podstawy wpisu hipoteki przymusowej. W praktyce oznacza to, że ustanowienie hipoteki przymusowej może być konsekwencją istnienia wierzytelności, którą wierzyciel chce zabezpieczyć na majątku dłużnika. Dlatego hipoteka przymusowa na nieruchomości jest dla kupującego sygnałem, że powinien zbadać nie tylko samą księgę wieczystą, ale także dokument będący podstawą wpisu i aktualną sytuację wierzytelności. Sam fakt, że sprzedający twierdzi, iż „sprawa jest zakończona”, nie wystarcza;
Gdzie znajduje się wpis hipoteki przymusowej?
Hipoteki ujawniane są w Dziale IV księgi wieczystej. Dlatego przy analizie nieruchomości nie można kończyć sprawdzania KW na nazwisku właściciela w Dziale II albo ograniczać się do Działu III. Dział IV księgi wieczystej może powiedzieć kupującemu znacznie więcej niż tylko to, czy sprzedający zaciągnął kredyt. To właśnie tutaj może pojawić się hipoteka umowna, hipoteka przymusowa, a w starszych księgach również wpisy związane z dawnymi konstrukcjami hipotecznymi. Jeżeli pojawia się wpis hipoteki przymusowej do księgi wieczystej, trzeba ustalić jego podstawę, wierzyciela, sumę hipoteki i dokumenty związane z zabezpieczoną wierzytelnością. Warto przy tym pamiętać, że suma hipoteki ujawniona w KW nie musi być prostym odpowiednikiem aktualnego salda długu. Ustawa odrębnie reguluje wysokość sumy, do której wierzyciel może żądać wpisu hipoteki przymusowej. Dlatego stwierdzenie: „w KW jest 300 000 zł hipoteki, więc właściciel jest winien 300 000 zł” może być błędne.
Hipoteka umowna a przymusowa – to nie jest to samo
Dla kupującego rozróżnienie hipoteka umowna a przymusowa ma ogromne znaczenie praktyczne. Przy typowej sprzedaży mieszkania obciążonego kredytem hipotecznym schemat jest stosunkowo przewidywalny. Bank sprzedającego przedstawia dokument określający warunki spłaty, aktualne zadłużenie i rachunek, na który ma zostać przekazana odpowiednia część ceny. Transakcję można skonstruować tak, aby część pieniędzy trafiła bezpośrednio do banku, a pozostała część do sprzedającego. Przy hipotece przymusowej nie wolno automatycznie zakładać tego samego mechanizmu. Najpierw trzeba ustalić, kto jest wierzycielem, z jakiego tytułu powstała wierzytelność, na jakiej podstawie dokonano wpisu, czy wierzytelność nadal istnieje, jaka jest jej aktualna wysokość oraz jakie dokumenty będą potrzebne do zwolnienia nieruchomości z obciążenia. To właśnie dlatego zakup nieruchomości z hipoteką przymusową powinien być analizowany indywidualnie.
Masz taką nieruchomość? Zadaj jedno pytanie prawnikowi bezpłatnie
Znalazłeś hipotekę przymusową w księdze mieszkania, które chcesz kupić? Sprzedający twierdzi, że zadłużenie zostało uregulowane? Nie wiesz, czy można podpisać umowę przedwstępną albo wpłacić zadatek? Zadaj Bezpiecznej Transakcji 24 jedno konkretne pytanie prawne dotyczące swojej transakcji. Odpowiemy bezpłatnie.
JEDNO PYTANIE. KONKRETNA ODPOWIEDŹ.BEZPŁATNIE
Zadzwoń albo napisz do Bezpiecznej Transakcji 24
tel. 501-305-287 — pon.–pt. 9:00–18:00
Napisać możesz w każdej chwili https://bezpiecznatransakcja24.pl/kontakt
Bezpłatna odpowiedź obejmuje jedno konkretne zagadnienie prawne. Nie obejmuje analizy dokumentów, przygotowania umów ani kompleksowej analizy transakcji.
Czy można sprzedać nieruchomość obciążoną hipoteką przymusową?
Samo istnienie hipoteki nie oznacza generalnego zakazu sprzedaży nieruchomości. Hipoteka jest jednak prawem obciążającym nieruchomość, dlatego nie można traktować aktu sprzedaży jak gumki, która automatycznie wymazuje wpis z Działu IV. To właśnie tutaj pojawia się zasadnicze ryzyko dla kupującego. Nie wystarczy odpowiedzieć na pytanie, czy właściciel może podpisać akt. Trzeba ustalić, w jakim stanie prawnym nieruchomość zostanie nabyta i jak doprowadzić do oczekiwanego wykreślenia obciążenia. Dlatego sprzedaż nieruchomości obciążonej hipoteką przymusową powinna zostać przygotowana przed aktem notarialnym. Warunki rozliczenia ceny, dokumenty wierzyciela, kolejność czynności oraz mechanizm wykreślenia obciążenia powinny być ustalone wcześniej, a nie dopiero przy stole u notariusza.
Czy można kupić nieruchomość z hipoteką przymusową?
Można przeprowadzić transakcję dotyczącą nieruchomości obciążonej hipoteką przymusową, ale odpowiedź na pytanie, czy konkretny zakup jest bezpieczny, zależy od stanu prawnego konkretnej nieruchomości i wierzytelności. Przed zakupem trzeba więc ustalić znacznie więcej niż numer księgi wieczystej i cenę. Jeżeli nieruchomość obciążona hipoteką ma zostać nabyta z założeniem, że obciążenie zostanie usunięte, kupujący powinien wiedzieć jeszcze przed zapłatą, jaka jest droga do osiągnięcia takiego rezultatu. Szczególnej ostrożności wymaga sytuacja, gdy sprzedający chce najpierw otrzymać całą cenę i zapewnia, że dopiero później sam rozliczy wierzyciela oraz zajmie się wykreśleniem hipoteki. Dla kupującego dużo ważniejsze od zapewnienia „spłacę to po akcie” jest ustalenie mechanizmu, który został udokumentowany i prawidłowo wpisany w konstrukcję transakcji.
Hipoteka przymusowa ZUS – co sprawdzić przed zakupem?
W praktyce w księgach wieczystych można spotkać również wpisy, w których wierzycielem jest Zakład Ubezpieczeń Społecznych. Fraza ZUS hipoteka przymusowa brzmi groźnie, ale również tutaj nie należy wyciągać wniosków wyłącznie z nazwy wierzyciela. Trzeba ustalić podstawę wpisu, zakres zabezpieczenia, aktualny stan należności i warunki, na jakich możliwe będzie zwolnienie nieruchomości z obciążenia. Szczególnie niebezpieczne byłoby założenie, że skoro sprzedający zawarł układ ratalny z ZUS, hipoteka przymusowa automatycznie przestała mieć znaczenie. Istnienie porozumienia dotyczącego spłaty zadłużenia i istnienie wpisu hipotecznego to kwestie, które trzeba zweryfikować na podstawie konkretnych dokumentów. Dlatego hipoteka przymusowa ZUS a sprzedaż nieruchomości wymaga sprawdzenia przed ustaleniem sposobu zapłaty ceny.
Hipoteka przymusowa na udziale w nieruchomości
Problem może być jeszcze bardziej złożony, gdy hipoteka nie obciąża całej nieruchomości, lecz udział należący do dłużnika. Przepisy przewidują możliwość objęcia hipoteką przymusową części ułamkowej nieruchomości stanowiącej udział dłużnika. Przedmiotem hipoteki przymusowej może być również m.in. spółdzielcze własnościowe prawo do lokalu albo udział w takim prawie. Dlatego hipoteka przymusowa na udziale w nieruchomości wymaga szczególnie uważnego przeczytania KW. Nie można zobaczyć słowa „hipoteka” i automatycznie przyjąć, że w identyczny sposób obciążona jest sytuacja wszystkich współwłaścicieli. Kupujący powinien ustalić dokładnie, jaki przedmiot jest obciążony i jakie ma to znaczenie dla transakcji, którą zamierza zawrzeć.
Suma hipoteki przymusowej nie jest tym samym co aktualne zadłużenie
To jedna z najważniejszych rzeczy do zrozumienia przed zakupem. Suma hipoteki przymusowej jest sumą zabezpieczenia ujawnioną w księdze wieczystej. Nie należy automatycznie utożsamiać jej z aktualną wysokością długu. Art. 110¹ ustawy o księgach wieczystych i hipotece określa zasady wyznaczania maksymalnej sumy hipoteki przymusowej. Jeżeli wysokość sumy nie wynika z dokumentu będącego podstawą wpisu, ustawa określa granicę odnoszącą się do zabezpieczonej wierzytelności i świadczeń ubocznych. Dlatego przed transakcją potrzebna jest informacja o aktualnym stanie wierzytelności, a nie tylko odczytanie kwoty z KW.
Pierwszeństwo hipoteki przymusowej – dlaczego trzeba zobaczyć cały Dział IV?
W księdze może znajdować się więcej niż jedna hipoteka. Może pojawić się zarówno hipoteka banku, jak i późniejsza hipoteka przymusowa innego wierzyciela. Wtedy analiza nie może polegać na sprawdzeniu jednego wpisu w oderwaniu od pozostałych. Pierwszeństwo hipoteki przymusowej oraz relacja między poszczególnymi prawami mogą mieć znaczenie dla sposobu przygotowania transakcji i zaspokojenia wierzycieli. Dlatego przy zakupie nie wystarczy znaleźć w Dziale IV jednego banku i uznać, że sprawa jest standardowa. Trzeba przeczytać cały dział, sprawdzić wszystkie wpisy i wzmianki oraz ustalić ich znaczenie dla konkretnej sprzedaży.
Wzmianka w księdze wieczystej może zmienić obraz transakcji
Analiza KW nie powinna kończyć się na aktualnie widocznych wpisach. Znaczenie mogą mieć także wzmianki informujące o złożonych wnioskach.
Jeżeli w księdze pojawia się wzmianka dotycząca Działu IV, przed zawarciem transakcji należy ustalić, czego dotyczy postępowanie wieczystoksięgowe. Dzisiejszy obraz księgi może nie być obrazem, który zobaczymy po rozpoznaniu wniosku. Dlatego przy zakupie nieruchomości obciążonej hipoteką sprawdzamy nie tylko istniejące wpisy, ale również to, czy w KW nie czeka już kolejna zmiana.
Hipoteka przymusowa – jak wykreślić?
To pytanie powinno paść przed zakupem, a nie po nim. Samo twierdzenie sprzedającego, że wierzytelność została spłacona, nie usuwa wpisu z księgi wieczystej. Do wykreślenia potrzebna jest odpowiednia podstawa oraz postępowanie wieczystoksięgowe. Dlatego frazy hipoteka przymusowa jak wykreślić, wykreślenie hipoteki przymusowej oraz wniosek o wykreślenie hipoteki przymusowej opisują nie tylko problem właściciela. To również problem kupującego, jeżeli nabycie ma nastąpić przy założeniu, że nieruchomość ostatecznie zostanie uwolniona od tego zabezpieczenia.
Sposób wykreślenia zależy od konkretnej podstawy wpisu i aktualnego stanu wierzytelności. Nie warto więc zaczynać od pobrania przypadkowego wzoru wniosku. Najpierw trzeba ustalić, dlaczego hipoteka znajduje się w KW i jaki dokument może stanowić podstawę jej wykreślenia.
Wykreślenie hipoteki przymusowej z księgi wieczystej
Dla kupującego liczy się nie tylko obietnica, że wierzyciel „zgodzi się na wykreślenie”, lecz dokumentacja pozwalająca prawidłowo przeprowadzić cały proces. Jeżeli strony chcą powiązać spłatę wierzyciela z zapłatą ceny sprzedaży, mechanizm powinien zostać ustalony przed podpisaniem aktu. Trzeba wiedzieć, komu i ile ma zostać zapłacone, jakie dokumenty zostaną wydane po rozliczeniu oraz kto i kiedy podejmie czynności prowadzące do wykreślenia wpisu. Wykreślenie hipoteki przymusowej z księgi wieczystej nie powinno być ostatnim punktem dopisanym do transakcji w dniu aktu. Przy obciążonej nieruchomości jest jednym z podstawowych elementów planowania zakupu.
Czy hipoteka przymusowa może wygasnąć, a nadal być widoczna w KW?
W praktyce trzeba odróżniać stan wierzytelności od treści księgi wieczystej. Dlatego wygaśnięcie hipoteki przymusowej i jej formalne wykreślenie z KW nie powinny być traktowane przez kupującego jako jedno i to samo zdarzenie. Jeżeli sprzedający twierdzi, że dług został spłacony, ale hipoteka nadal figuruje w księdze, należy ustalić dokumenty potwierdzające aktualny stan i możliwość usunięcia wpisu. Kupujący nie powinien opierać decyzji o przekazaniu pieniędzy wyłącznie na ustnym zapewnieniu właściciela.
Hipoteka przymusowa może nie pokazywać wszystkich długów
Suma hipoteki przymusowej ujawniona w księdze wieczystej nie oznacza, że sprzedający ma tylko taki dług. Księga wieczysta nie jest rejestrem wszystkich jego zobowiązań. Mogą istnieć inni wierzyciele, postępowania sądowe lub egzekucyjne, których nie zobaczymy w Dziale IV. Ma to znaczenie również ze względu na skargę pauliańską. Jeżeli sprzedaż nieruchomości prowadziłaby do pokrzywdzenia wierzycieli, w określonych w Kodeksie cywilnym przypadkach wierzyciel może żądać uznania tej czynności za bezskuteczną wobec niego. Dlatego przy zakupie nieruchomości z hipoteką przymusową nie wystarczy ustalić, ile potrzeba do wykreślenia hipoteki. Trzeba również sprawdzić, czy widoczny wpis nie jest sygnałem szerszego problemu z zadłużeniem sprzedającego.
Nie sprawdzaj samej hipoteki. Sprawdź całą nieruchomość.
Hipoteka przymusowa może być najbardziej widocznym problemem, ale nie musi być jedynym. Jeżeli w Dziale IV znajduje się zabezpieczenie wierzyciela, warto zbadać również pozostałe działy księgi, podstawę nabycia nieruchomości przez sprzedającego, wzmianki, roszczenia, ograniczenia, służebności oraz dokumenty związane z planowaną sprzedażą. Może się okazać, że największym ryzykiem wcale nie jest kwota hipoteki, lecz sposób, w jaki strony chcą ją rozliczyć. Albo że obok hipoteki istnieje jeszcze inny problem, którego sprzedający sam nie dostrzegł. Właśnie dlatego w Bezpiecznej Transakcji 24 nie patrzymy na pojedynczy wpis w oderwaniu od całej transakcji.
Masz hipotekę przymusową w KW nieruchomości, którą chcesz kupić?
Nie musisz od razu rezygnować z zakupu. Ale nie wpłacaj zadatku i nie podpisuj dokumentów tylko dlatego, że usłyszałeś: „notariusz wszystko sprawdzi”. Zadaj nam jedno konkretne pytanie dotyczące swojej transakcji. Odpowiemy bezpłatnie.
JEDNO PYTANIE. KONKRETNA ODPOWIEDŹ.BEZPŁATNIE
Zadzwoń albo napisz do Bezpiecznej Transakcji 24
tel. 501-305-287 — pon.–pt. 9:00–18:00
Napisać możesz w każdej chwili https://bezpiecznatransakcja24.pl/kontakt
Jeżeli natomiast masz już konkretną nieruchomość i potrzebujesz sprawdzenia dokumentów oraz ryzyk, samo pytanie może być za mało. Wtedy warto sprawdzić transakcję zanim pieniądze trafią do sprzedającego.
KUPUJ BEZ RYZYKA – START | 890 zł
Znalazłeś mieszkanie lub inną nieruchomość i chcesz wiedzieć, co naprawdę kupujesz, zanim zapłacisz? W pakiecie START analizujemy księgę wieczystą i dokumenty nieruchomości, sprawdzamy jej stan prawny oraz identyfikujemy ryzyka związane z zakupem. Jeżeli w KW znajduje się hipoteka przymusowa, nie kończymy analizy na stwierdzeniu „jest hipoteka”. Sprawdzamy jej znaczenie dla planowanej transakcji i dokumenty, które trzeba zweryfikować przed podjęciem decyzji. Pakiet obejmuje również analizę umów, konsultację do 60 minut i raport „Bezpieczny zakup”.
890 zł to koszt sprawdzenia nieruchomości przed zakupem. Ryzyko pozostawienia nierozwiązanej hipoteki może być wielokrotnie większe.
https://bezpiecznatransakcja24.pl/produkty/kupuj-bez-ryzyka-pakiet-start
KUPUJ BEZ RYZYKA – PRO | 1590 zł
Jeżeli nieruchomość ma hipotekę przymusową, samo sprawdzenie jej przed zakupem może nie wystarczyć. Trzeba jeszcze bezpiecznie przeprowadzić kolejne etapy transakcji. Pakiet PRO obejmuje zakres START, a dodatkowo rozszerzone konsultacje, wsparcie na dalszych etapach zakupu, obecność online przy akcie notarialnym, monitoring wpisów w księdze wieczystej, przygotowanie wniosku KW-WPIS oraz weryfikację wpisów po transakcji. To rozwiązanie dla kupującego, który nie chce dostać raportu i zostać sam z problemem. Najpierw sprawdzamy, co znajduje się w księdze i dokumentach. Potem pilnujemy prawnej strony zakupu. Przy nieruchomości z hipoteką przymusową różnica jest zasadnicza: nie chodzi o to, żeby wiedzieć, że istnieje problem. Chodzi o to, żeby wiedzieć jak przeprowadzić transakcję mimo niego i kiedy nie powinno się jej przeprowadzać na proponowanych warunkach.
https://bezpiecznatransakcja24.pl/produkty/kupuj-bez-ryzyka-pakiet-pro-2
Zanim zapłacisz za nieruchomość, sprawdź, jakie długi są z nią związane
Wpis hipoteki przymusowej nie musi przekreślać zakupu. Powinien jednak zakończyć etap kupowania „na zaufanie”. Nie wystarczy wiedzieć, że hipoteka istnieje. Trzeba wiedzieć, dlaczego została wpisana, co zabezpiecza, kto jest wierzycielem, jaka jest aktualna sytuacja wierzytelności, w jaki sposób ma zostać rozliczona cena oraz na jakiej podstawie obciążenie zostanie wykreślone. Sprzedający zna swoje mieszkanie. Wierzyciel zna swoją wierzytelność. Notariusz przygotowuje akt. Ty potrzebujesz kogoś, kto przed podpisaniem dokumentów sprawdzi tę transakcję z Twojej strony. Bezpieczna Transakcja 24. Prawnik po stronie kupującego – zanim pieniądze zmienią właściciela.
Sprawdź naszą ofertę już teraz
Sprawdź nasze usługi i oferty, które pomogą Ci w każdej sprawie związanej z nieruchomościami. Zaufaj nam już dziś!
Przeglądaj inne artykuły
 30 paź
Transakcja nie doszła do skutku? Sprawdź zagrożenia przy sprzedaży mieszkania
Kupujący jest zdecydowany, cena uzgodniona, umowa przedwstępna podpisana, a termin aktu notarialnego coraz bliżej. Mimo to transakcja nie doszła do skutku. Co mogło ją zatrzymać? Przy sprzedaży mieszkania problem może pojawić się długo po znalezieniu kupującego – w księdze wieczystej, dokumentach, banku, sposobie zapłaty albo w ustaleniach, które wcześniej wydawały się bezpieczne. Zagrożenia przy sprzedaży mieszkania nie zawsze oznaczają oszustwo czy nieuczciwość którejś ze stron. Czasami wystarczy wzmianka w księdze wieczystej, nieuregulowany spadek, problem z hipoteką, brak dokumentu, najemca, odmowa kredytu albo źle ustalony termin. Im później problem zostanie wykryty, tym mniej czasu pozostaje na jego rozwiązanie.
 30 paź
Komornik w księdze wieczystej – czy można sprzedać mieszkanie, zanim trafi na licytację?
Masz kupującego. Cena jest ustalona. Chcesz sprzedać mieszkanie normalnie na rynku, spłacić zadłużenie z ceny i zakończyć problem. Tyle że w księdze wieczystej pojawił się komornik, nieruchomość została zajęta, a egzekucja już się rozpoczęła. Czy można jeszcze sprzedać mieszkanie przed licytacją komorniczą? Można podpisać akt i przenieść własność, ale to nie oznacza, że wcześniejsza egzekucja po prostu zniknie. Zgodnie z art. 930 KPC rozporządzenie nieruchomością po jej zajęciu nie ma wpływu na dalsze postępowanie egzekucyjne. To oznacza, że źle przygotowana sprzedaż może doprowadzić do sytuacji, w której sprzedający pozbędzie się mieszkania, kupujący zapłaci setki tysięcy złotych, a problem egzekucji nadal będzie dotyczył nieruchomości. Dlatego przy sprzedaży mieszkania z komornikiem najważniejsze pytanie nie brzmi: „czy notariusz podpisze akt?”. Trzeba wiedzieć, jak rozliczyć cenę, co dokładnie spłacić, co musi wydarzyć się z egzekucją i jakie dokumenty są potrzebne, aby kupujący nie został właścicielem nieruchomości, wobec której wcześniejsza egzekucja nadal wywołuje skutki.
 30 paź
Rękojmia przy sprzedaży mieszkania – kiedy kupujący może wrócić z roszczeniami po akcie?
Sprzedałeś mieszkanie. Akt podpisany, cena zapłacona, klucze przekazane. Wydaje się, że transakcja jest zakończona. Kilka miesięcy później otrzymujesz wiadomość od kupującego: w mieszkaniu ujawniła się wada, żąda obniżenia ceny z tytułu rękojmi, a jeśli się nie zgodzisz, zapowiada dalsze roszczenia. Czy po podpisaniu aktu sprzedający nadal odpowiada za mieszkanie? Tak – w określonych sytuacjach odpowiedzialność może wrócić długo po sprzedaży. Przy nieruchomościach przepisy przewidują co do zasady pięcioletni okres na stwierdzenie wady objętej rękojmią, liczony od wydania nieruchomości. Dlatego bezpieczna sprzedaż mieszkania nie kończy się na znalezieniu kupującego i umówieniu notariusza. Jedno nieprzemyślane oświadczenie, przemilczany problem albo źle skonstruowane postanowienie umowy może nabrać znaczenia dopiero wtedy, gdy pieniądze za mieszkanie są już na Twoim koncie.
 29 paź
Blokowanie mieszkania przez kupującego – zadatek i wpis roszczenia do księgi wieczystej
Kupujący wpłaca kilka tysięcy zadatku przy mieszkaniu wartym kilkaset tysięcy złotych. W zamian dostaje umowę przedwstępną i wpis roszczenia do księgi wieczystej. Tuż przed aktem zmienia zdanie: „albo obniżasz cenę, albo nie kupuję”. Sprzedający odmawia i chce sprzedać mieszkanie komuś innemu. Wtedy odkrywa problem – pierwszy kupujący nadal widnieje w księdze wieczystej, a jego roszczenie nie znika tylko dlatego, że transakcja się rozpadła. Niewielki zadatek może oznaczać niewielkie ryzyko dla kupującego, ale wpis roszczenia może stworzyć bardzo realny problem dla właściciela. Dlatego zanim podpiszesz umowę przedwstępną i zgodzisz się na wpis do KW, sprawdź nie tylko, co dostaniesz, jeśli transakcja dojdzie do skutku, ale przede wszystkim: jak odzyskasz pełną swobodę sprzedaży, jeśli kupujący zacznie dyktować nowe warunki.