Kupno mieszkania i darowizna w jednym akcie – co jeśli kupujący jeszcze nie zapłacił?
27 paź
Wstęp
Kupujący mówi: „Kupuję mieszkanie dla córki. Zróbmy wszystko u notariusza za jednym razem. Najpierw kupię je od Pana, a potem od razu podaruję córce”. Brzmi praktycznie. Jeden termin, jedna wizyta w kancelarii, jedna rozbudowana czynność notarialna. Sprzedający może jednak patrzeć na tę konstrukcję zupełnie inaczej, szczególnie jeżeli w chwili podpisywania aktu nie otrzymał jeszcze całej ceny. Najważniejsze pytanie nie brzmi wtedy: czy sprzedaż i darowizna mogą znaleźć się w jednym akcie notarialnym? Znacznie ważniejsze jest pytanie: czy sprzedający powinien zgodzić się na konstrukcję, w której przenosi własność nieruchomości na kupującego, kupujący rozporządza nią dalej, a pieniądze za sprzedaż mają zostać zapłacone później. To właśnie ten moment wymaga szczególnej uwagi.
Sprzedaż i darowizna w jednym akcie notarialnym – co właściwie się dzieje?
W takim akcie mogą zostać opisane dwie następujące po sobie czynności prawne. Najpierw dotychczasowy właściciel sprzedaje nieruchomość kupującemu. Następnie kupujący, który nabył własność, dokonuje kolejnej czynności i daruje nieruchomość innej osobie. Z punktu widzenia sprzedającego zasadnicze znaczenie ma kolejność skutków prawnych i sposób zapłaty ceny. Umowa sprzedaży nakłada na kupującego obowiązek zapłaty ceny. Jednocześnie sprzedaż rzeczy oznaczonej co do tożsamości co do zasady przenosi własność na nabywcę, chyba że przepis szczególny stanowi inaczej albo strony inaczej postanowiły. W przypadku nieruchomości dodatkowo trzeba pamiętać, że jej własność nie może zostać przeniesiona pod warunkiem ani z zastrzeżeniem terminu. Dlatego nie można bezrefleksyjnie zakładać: „dopóki pieniądze nie wpłyną na konto sprzedającego, mieszkanie nadal jest jego”. Jest dokładnie odwrotnie. Sprzedający już nie jest właścicielem, mimo że nadal nie otrzymał ceny.
Kupujący jeszcze nie zapłacił, ale własność już przeszła
To jeden z najważniejszych punktów całej transakcji. W praktyce strony bardzo często ustalają, że część albo całość ceny zostanie zapłacona po podpisaniu aktu notarialnego. Może wynikać to ze sposobu finansowania zakupu, ustaleń stron albo konstrukcji konkretnej transakcji. Sam odroczony termin zapłaty ceny nie oznacza automatycznie, że sprzedaż jest wadliwa. Dla sprzedającego oznacza jednak coś bardzo konkretnego: musi wiedzieć, jaki będzie jego status pomiędzy podpisaniem aktu a faktycznym otrzymaniem pieniędzy. Jeżeli własność została przeniesiona, sprzedający przestaje być właścicielem nieruchomości, a pozostaje wierzycielem kupującego w zakresie należnej ceny. Przy zwykłej sprzedaży już to wymaga świadomego ułożenia warunków płatności. Jeżeli jednak kupujący ma jeszcze w tym samym akcie podarować właśnie nabytą nieruchomość innej osobie, sytuacja staje się znacznie bardziej wymagająca z punktu widzenia sprzedającego.
Najpierw kupuje. Chwilę później daruje. A Ty nadal czekasz na cenę
Wyobraźmy sobie sprzedaż mieszkania za 900 000 zł. Sprzedający podpisuje akt. Kupujący nabywa własność. Następnie, w ramach tej samej rozbudowanej czynności notarialnej, kupujący daruje nieruchomość swojemu dziecku. Cena ma zostać zapłacona sprzedającemu dwa dni później. Po dokonaniu tych czynności sytuacja sprzedającego jest zasadniczo inna niż przed wejściem do kancelarii. Nie ma już mieszkania. Nie ma jeszcze pieniędzy. A osoba zobowiązana do zapłaty ceny nie jest już właścicielem nieruchomości, którą właśnie kupiła. To nie oznacza automatycznie, że kupujący ceny nie zapłaci. Nie oznacza też, że każda taka konstrukcja jest wadliwa albo niedopuszczalna. Oznacza natomiast, że sprzedający powinien wiedzieć o jej konsekwencjach zanim złoży podpis, a nie dowiadywać się o nich po akcie.
Sprzedajesz nieruchomość z odroczonym terminem płatności? Najpierw przeczytaj projekt aktu
Umowa kupna sprzedaży mieszkania z odroczonym terminem płatności wymaga szczególnej uwagi właśnie dlatego, że moment przeniesienia własności i moment faktycznej zapłaty ceny mogą się nie pokrywać. Dla sprzedającego najważniejsze nie jest więc samo zdanie „kupujący zapłaci cenę w terminie...”. Trzeba spojrzeć na całą konstrukcję. Kiedy dokładnie cena ma zostać zapłacona? Z jakich środków? Czy część ceny została już otrzymana? Czy zapłata zależy od działania banku? Jak opisano rachunek, termin i sposób płatności? Jak zabezpieczono obowiązek kupującego? Czy w tym samym akcie kupujący ma dalej rozporządzić nabytą nieruchomością? Jakie skutki wywołują wszystkie czynności czytane łącznie? Jedno zdanie w projekcie aktu może wyglądać poprawnie w oderwaniu od reszty dokumentu, a mimo to cała konstrukcja może wymagać dodatkowej analizy.
Masz projekt aktu i coś Cię w nim niepokoi?
Jeżeli przed podpisaniem aktu masz jedno konkretne pytanie dotyczące sposobu zapłaty ceny, darowizny po zakupie, terminu płatności, poddania się egzekucji albo innego postanowienia projektu, możesz zadać jedno konkretne pytanie prawnikowi Bezpiecznej Transakcji 24 bezpłatnie.
Jedno zagadnienie. Konkretna odpowiedź prawnika. Bez opłat.
Zadzwoń albo napisz do Bezpiecznej Transakcji 24
tel. 501-305-287 — pon.–pt. 9:00–18:00
Napisać możesz w każdej chwili https://bezpiecznatransakcja24.pl/kontakt
Czy kupujący może darować mieszkanie, za które jeszcze nie zapłacił?
Samo to, że cena sprzedaży nie została jeszcze zapłacona, nie oznacza automatycznie, że kupujący nie stał się właścicielem nieruchomości. To jedna z najważniejszych rzeczy, które sprzedający powinien zrozumieć. Jeżeli na podstawie zawartej umowy własność przeszła na kupującego, dalsze rozporządzenie nieruchomością trzeba oceniać właśnie z tej perspektywy. Nie można utożsamiać braku zapłaty z brakiem własności. Dlatego kupno mieszkania i darowizna w jednym akcie notarialnym wymaga spojrzenia na dwie odrębne czynności i ich kolejność. Najpierw trzeba ustalić, czy i kiedy kupujący skutecznie nabywa nieruchomość. Dopiero później można analizować jego dalsze rozporządzenie. Dla sprzedającego kluczowe pozostaje natomiast to, czy jego roszczenie o zapłatę ceny jest odpowiednio zabezpieczone.
Zabezpieczenie zapłaty ceny sprzedaży nieruchomości
Jeżeli pieniądze nie trafiają do sprzedającego przed podpisaniem aktu albo równocześnie z zawarciem umowy, kwestia zabezpieczenia zapłaty ceny powinna być jednym z centralnych elementów przygotowania transakcji. Nie istnieje jedno rozwiązanie odpowiednie dla każdej sprzedaży. Znaczenie ma źródło finansowania, wysokość ceny, termin płatności, sytuacja stron, treść projektu aktu oraz to, co kupujący zamierza zrobić z nieruchomością bezpośrednio po jej nabyciu. W niektórych transakcjach strony korzystają z depozytu notarialnego. W innych istotne znaczenie może mieć oświadczenie kupującego o poddaniu się egzekucji w akcie notarialnym. Jeszcze inne wymagają odmiennego ułożenia płatności. Najważniejsze jest to, aby mechanizmu zabezpieczenia nie dobierać dopiero po wystąpieniu problemu. Ma działać wtedy, gdy podpisujesz akt.
Poddanie się egzekucji przez kupującego – dlaczego ma znaczenie?
Kodeks postępowania cywilnego przewiduje możliwość sporządzenia aktu notarialnego, w którym dłużnik poddaje się egzekucji w zakresie określonego obowiązku. Przy odpowiednio skonstruowanym oświadczeniu może to mieć bardzo duże znaczenie dla sprzedającego, który zgadza się na zapłatę ceny po zawarciu aktu. Nie oznacza to jednak, że samo pojawienie się w projekcie sformułowania „kupujący poddaje się egzekucji” rozwiązuje wszystkie problemy. Trzeba sprawdzić treść oświadczenia, zakres obowiązku, kwotę, termin albo zdarzenie, z którym związane jest wykonanie obowiązku, oraz pozostałe wymagane elementy. Właśnie dlatego zabezpieczenie zapłaty ceny w akcie notarialnym należy czytać jako element całej konstrukcji transakcji, a nie jako magiczne jedno zdanie chroniące sprzedającego przed wszystkim.
A co z depozytem notarialnym?
Depozyt notarialny może być jednym ze sposobów organizacji przepływu pieniędzy w transakcji. Prawo o notariacie pozwala notariuszowi, w związku z dokonywaną w jego kancelarii czynnością, przyjąć pieniądze na przechowanie w celu wydania ich wskazanej osobie lub jej następcy prawnemu. Nie jest jednak celem tego artykułu omawianie całej konstrukcji depozytu. Przy sprzedaży połączonej z natychmiastową darowizną ważniejsze jest szersze pytanie: czy sposób zapłaty i zabezpieczenia ceny jest adekwatny do tego, że kupujący niemal natychmiast po nabyciu nieruchomości ma ją przekazać dalej.
Darowizna nie kasuje długu kupującego wobec sprzedającego
Jeżeli kupujący zobowiązał się zapłacić cenę, a następnie darował nabytą nieruchomość, sama darowizna nie powoduje automatycznie zniknięcia jego zobowiązania wobec sprzedającego. Kupujący nadal jest zobowiązany do zapłaty zgodnie z zawartą umową. Problem z perspektywy sprzedającego jest inny. Nieruchomość, która jeszcze chwilę wcześniej znajdowała się w majątku kupującego, została z niego wyprowadzona na rzecz kolejnej osoby. Dlatego właśnie połączenie późniejszej płatności ceny z natychmiastową darowizną wymaga oceny przed zawarciem aktu. Nie dlatego, że darowizna automatycznie zwalnia kupującego z długu. Nie zwalnia. Dlatego, że zmienia się struktura majątkowa całej sytuacji.
Czy darowizna może zostać później zakwestionowana przez sprzedającego?
Kodeks cywilny przewiduje ochronę wierzyciela w sytuacji, gdy dłużnik dokonuje czynności prawnej z pokrzywdzeniem wierzycieli. W określonych okolicznościach wierzyciel może żądać uznania takiej czynności za bezskuteczną w stosunku do niego. Przy czynnościach nieodpłatnych przepisy przewidują rozwiązania korzystniejsze dla wierzyciela niż przy typowej czynności odpłatnej. Nie oznacza to jednak, że każda darowizna nieruchomości dokonana przed zapłatą ceny sprzedaży będzie automatycznie bezskuteczna. Ocena wymaga spełnienia ustawowych przesłanek.
I właśnie dlatego sprzedający nie powinien budować bezpieczeństwa transakcji na założeniu: „jeżeli coś pójdzie źle, później podważę darowiznę”. Znacznie lepiej skonstruować transakcję tak, żeby nie rozpoczynać od pozycji wierzyciela zmuszonego później szukać ochrony przed sądem.
Czy sprzedaż i darowizna w jednym akcie jest niebezpieczna?
Nie można uczciwie odpowiedzieć, że zawsze. Nie można też uczciwie powiedzieć, że skoro notariusz przygotował projekt, sprzedający nie ma już czego analizować. Ryzyko zależy od konkretnej konstrukcji. Jeżeli sprzedający otrzymał całą cenę i pieniądze są już definitywnie po jego stronie, dalsze rozporządzenie nieruchomością przez kupującego ma dla niego zupełnie inne znaczenie niż w sytuacji, gdy na zapłatę dopiero czeka. Dlatego najważniejszym elementem nie jest sama obecność dwóch czynności w jednym akcie. Najważniejszy jest moment, w którym znajduje się sprzedający, gdy przestaje być właścicielem. Czy w tym momencie ma już pieniądze? Jeżeli nie — co dokładnie zabezpiecza ich zapłatę?
„Notariusz przygotował akt” nie oznacza „ktoś przeanalizował transakcję wyłącznie w Twoim interesie”
Notariusz odpowiada za zgodność czynności z prawem i wykonuje obowiązki wynikające z Prawa o notariacie. Ale przy transakcji wartej kilkaset tysięcy albo kilka milionów złotych sprzedający może potrzebować czegoś jeszcze: analizy projektu z punktu widzenia własnego interesu. To są dwie różne perspektywy. Pytanie nie musi brzmieć: „czy ten akt można podpisać?”. Może brzmieć: „czy ja, jako sprzedający, powinienem zgodzić się właśnie na takie warunki?”. To szczególnie ważne wtedy, gdy cena ma zostać zapłacona później, część ceny pochodzi z kredytu, w akcie znajduje się kilka powiązanych ze sobą czynności albo kupujący chce natychmiast przekazać nieruchomość kolejnej osobie.
Kiedy zapłata ceny po akcie wymaga szczególnej uwagi?
Sam przelew po akcie notarialnym jest spotykanym elementem transakcji i nie należy przedstawiać go jako czegoś z definicji niewłaściwego. Problem zaczyna się wtedy, gdy sprzedający nie rozumie skutków przyjętego mechanizmu. Jeżeli zgadzasz się na odroczony termin płatności ceny nieruchomości, powinieneś dokładnie wiedzieć, kiedy tracisz własność, kiedy masz otrzymać pieniądze, co dzieje się pomiędzy tymi momentami i jakie zabezpieczenia przewiduje akt. Jeżeli dodatkowo w tym samym czasie kupujący ma darować nieruchomość, analiza tych elementów staje się jeszcze ważniejsza.
Co sprawdzić w projekcie aktu, zanim zgodzisz się na taką transakcję?
Jeżeli kupujący ma zapłacić cenę dopiero po podpisaniu aktu, nie wystarczy sprawdzić numeru rachunku i terminu przelewu. Projekt trzeba przeczytać jako całość, szczególnie gdy bezpośrednio po zakupie ma nastąpić darowizna nieruchomości. Sprawdź, jaka część ceny została już zapłacona, ile pozostaje do zapłaty, kiedy pieniądze mają znaleźć się na Twoim rachunku i z jakiego źródła będą pochodziły. Jeżeli zapłata następuje w kilku częściach, każda kwota i termin powinny być jednoznacznie określone. Zwróć szczególną uwagę na zabezpieczenie zapłaty. Sam zapis, że kupujący poddaje się egzekucji na podstawie art. 777 k.p.c., nie powinien kończyć analizy. Trzeba sprawdzić, jakiego obowiązku dotyczy i czy rzeczywiście odpowiada warunkom sprzedaży. Przy sprzedaży połączonej z darowizną musisz również wiedzieć, kto po każdej czynności będzie właścicielem nieruchomości, a kto nadal będzie zobowiązany do zapłaty ceny. To, że sprzedaż i darowizna znalazły się w jednym akcie, nie oznacza, że ich skutki prawne są jednym zdarzeniem. Projekt aktu nie jest dokumentem, który masz po prostu podpisać. Jeżeli jego treść nie odpowiada wcześniejszym ustaleniom albo nie zabezpiecza Twoich interesów, właśnie przed podpisaniem jest moment, żeby to zmienić. Przy sprzedaży nieruchomości najdroższym zapisem może okazać się nie ten, którego nie przeczytałeś, lecz ten, którego skutków nie zrozumiałeś.
Jedno pytanie może uchronić przed podpisaniem aktu, którego skutków nie rozumiesz
Masz już projekt aktu? Kupujący chce zapłacić po podpisaniu? W tym samym akcie ma dojść do darowizny? Nie rozumiesz zapisu dotyczącego terminu płatności albo zabezpieczenia ceny? Zadaj jedno konkretne pytanie prawnikowi Bezpiecznej Transakcji 24 bezpłatnie.
Jedno zagadnienie. Konkretna odpowiedź prawnika. Bez opłat.
Zadzwoń albo napisz do Bezpiecznej Transakcji 24
tel. 501-305-287 — pon.–pt. 9:00–18:00
Napisać możesz w każdej chwili https://bezpiecznatransakcja24.pl/kontakt
Jedno pytanie to za mało? Sprawdź całą sprzedaż, zanim podpiszesz
Przy prostej wątpliwości wystarczy odpowiedź na jedno pytanie. Ale sprzedaż, w której własność przechodzi przed otrzymaniem całej ceny, kupujący od razu dokonuje darowizny, a w jednym dokumencie spotyka się kilka powiązanych czynności, nie jest miejscem na czytanie projektu aktu pięć minut przed podpisaniem. Jeżeli chcesz wiedzieć nie tylko, czy pojedynczy zapis jest poprawny, ale czy cała transakcja chroni Twoje interesy, potrzebujesz szerszej analizy. I właśnie temu służą pakiety Bezpiecznej Transakcji 24 dla sprzedających.
SPRZEDAJ BEZ RYZYKA – Pakiet START | 990 zł
Sprzedajesz nieruchomość i chcesz wiedzieć, czy stan prawny oraz dokumenty pozwalają bezpiecznie przeprowadzić transakcję? W Pakiecie START analizujemy stan prawny nieruchomości, księgę wieczystą, hipoteki, roszczenia, służebności i dokumenty potrzebne do sprzedaży. Otrzymujesz listę dokumentów, 60 minut konsultacji, raport „Bezpieczna sprzedaż” oraz certyfikat „Nieruchomość zweryfikowana”. Nie czekasz, aż problem znajdzie kupujący, bank albo notariusz tuż przed aktem. Wiesz wcześniej, co sprzedajesz, co trzeba przygotować i gdzie może pojawić się ryzyko. Bez prowizji od wartości nieruchomości.
https://bezpiecznatransakcja24.pl/produkty/sprzedaj-z-pewnoscia-pakiet-start-2
SPRZEDAJ BEZ RYZYKA – Pakiet PRO | 1690 zł
Jeżeli transakcja jest bardziej złożona, sama analiza stanu prawnego może nie wystarczyć. Pakiet PRO obejmuje zakres START, a dodatkowo projekt lub analizę umowy przedwstępnej, analizę projektu aktu notarialnego, wsparcie negocjacyjne, raport ryzyk oraz łącznie 120 minut konsultacji. To właśnie tutaj możemy przeanalizować nie tylko nieruchomość, ale również konstrukcję sprzedaży. Kiedy ma nastąpić zapłata? Co wynika z projektu aktu? Jak zabezpieczono cenę? Jakie znaczenie dla sprzedającego ma kolejna czynność kupującego? Czy zapisy projektu odpowiadają temu, co strony rzeczywiście ustaliły? Nie podpisujesz dokumentu dlatego, że „tak przygotowała kancelaria”. Najpierw wiesz, co podpisujesz i jakie skutki wywoła to dla Ciebie. Bez prowizji od ceny sprzedaży.
https://bezpiecznatransakcja24.pl/produkty/sprzedaj-z-pewnoscia-pakiet-pro-2
SPRZEDAJ BEZ RYZYKA – Pakiet ELITE | 2790 zł
Jeżeli nie chcesz samodzielnie pilnować kolejnych etapów sprzedaży, Pakiet ELITE obejmuje pełny nadzór prawny nad transakcją od przygotowania do finalizacji. Pilnujemy dokumentów potrzebnych do aktu, negocjacji, projektu aktu notarialnego, stanu księgi wieczystej i kolejnych etapów prawnych sprzedaży. Otrzymujesz raport końcowy i nielimitowane konsultacje. To rozwiązanie dla sprzedającego, który nie chce dowiedzieć się w kancelarii notarialnej, że projekt aktu wygląda inaczej, niż zakładał, kupujący proponuje nowy sposób zapłaty, pojawiła się dodatkowa czynność albo trzeba w kilka minut zdecydować, czy zaakceptować zapis dotyczący kilkuset tysięcy złotych. Ty sprzedajesz nieruchomość. My pilnujemy prawnej strony sprzedaży od początku do końca. Bez prowizji od wartości nieruchomości.
https://bezpiecznatransakcja24.pl/produkty/sprzedaj-z-pewnoscia-pakiet-elite-2
Najbardziej niebezpieczne pytanie przed aktem: „przecież co może się stać?”
Sprzedający często koncentruje się na jednym momencie: podpisujemy akt i transakcja jest zakończona. Nie zawsze. Jeżeli pieniądze mają przyjść później, dla Ciebie najważniejsza część transakcji kończy się dopiero wtedy, gdy otrzymasz należną cenę. A jeżeli pomiędzy podpisaniem aktu a otrzymaniem pieniędzy kupujący ma jeszcze rozporządzić nieruchomością na rzecz kolejnej osoby, powinieneś dokładnie wiedzieć, na co się zgadzasz. Nie chodzi o to, żeby bać się każdego nietypowego aktu. Chodzi o to, żeby nie oddawać nieruchomości wartej 500 000, 900 000 czy 2 000 000 zł i dopiero później zastanawiać się, czy sposób zapłaty ceny został dobrze zabezpieczony. Projekt aktu dostajesz przed podpisaniem właśnie po to, żeby go przeczytać, zrozumieć i — jeśli wymaga tego Twój interes — negocjować jego treść. Najpierw sprawdź konstrukcję transakcji. Potem podpisuj. Bo po podpisaniu nie pytasz już, jak zabezpieczyć sprzedaż. Pytasz, jakie skutki ma to, co już podpisałeś.
Sprawdź naszą ofertę już teraz
Sprawdź nasze usługi i oferty, które pomogą Ci w każdej sprawie związanej z nieruchomościami. Zaufaj nam już dziś!
Przeglądaj inne artykuły
 27 paź
Umowa najmu okazjonalnego – najczęstsze błędy, dokumenty, notariusz i zgłoszenie
Najem okazjonalny ma lepiej chronić właściciela mieszkania, ale samo wpisanie do umowy słów „najem okazjonalny” nie daje tej ochrony. Liczy się treść umowy, prawidłowe załączniki, oświadczenie najemcy u notariusza, wskazanie lokalu, do którego będzie mógł się wyprowadzić, zgoda osoby posiadającej tytuł prawny do tego lokalu oraz terminowe zgłoszenie najmu okazjonalnego do urzędu skarbowego. Błąd może ujawnić się dopiero wtedy, gdy najemca przestanie płacić albo odmówi opuszczenia mieszkania. Wtedy właściciel nie potrzebuje już ładnie wyglądającej umowy. Potrzebuje dokumentów, które rzeczywiście pozwolą mu skorzystać z ochrony przewidzianej dla najmu okazjonalnego. Dlatego przed podpisaniem warto sprawdzić nie tylko umowę najmu okazjonalnego, ale cały mechanizm, który ma zabezpieczać właściciela.
 27 paź
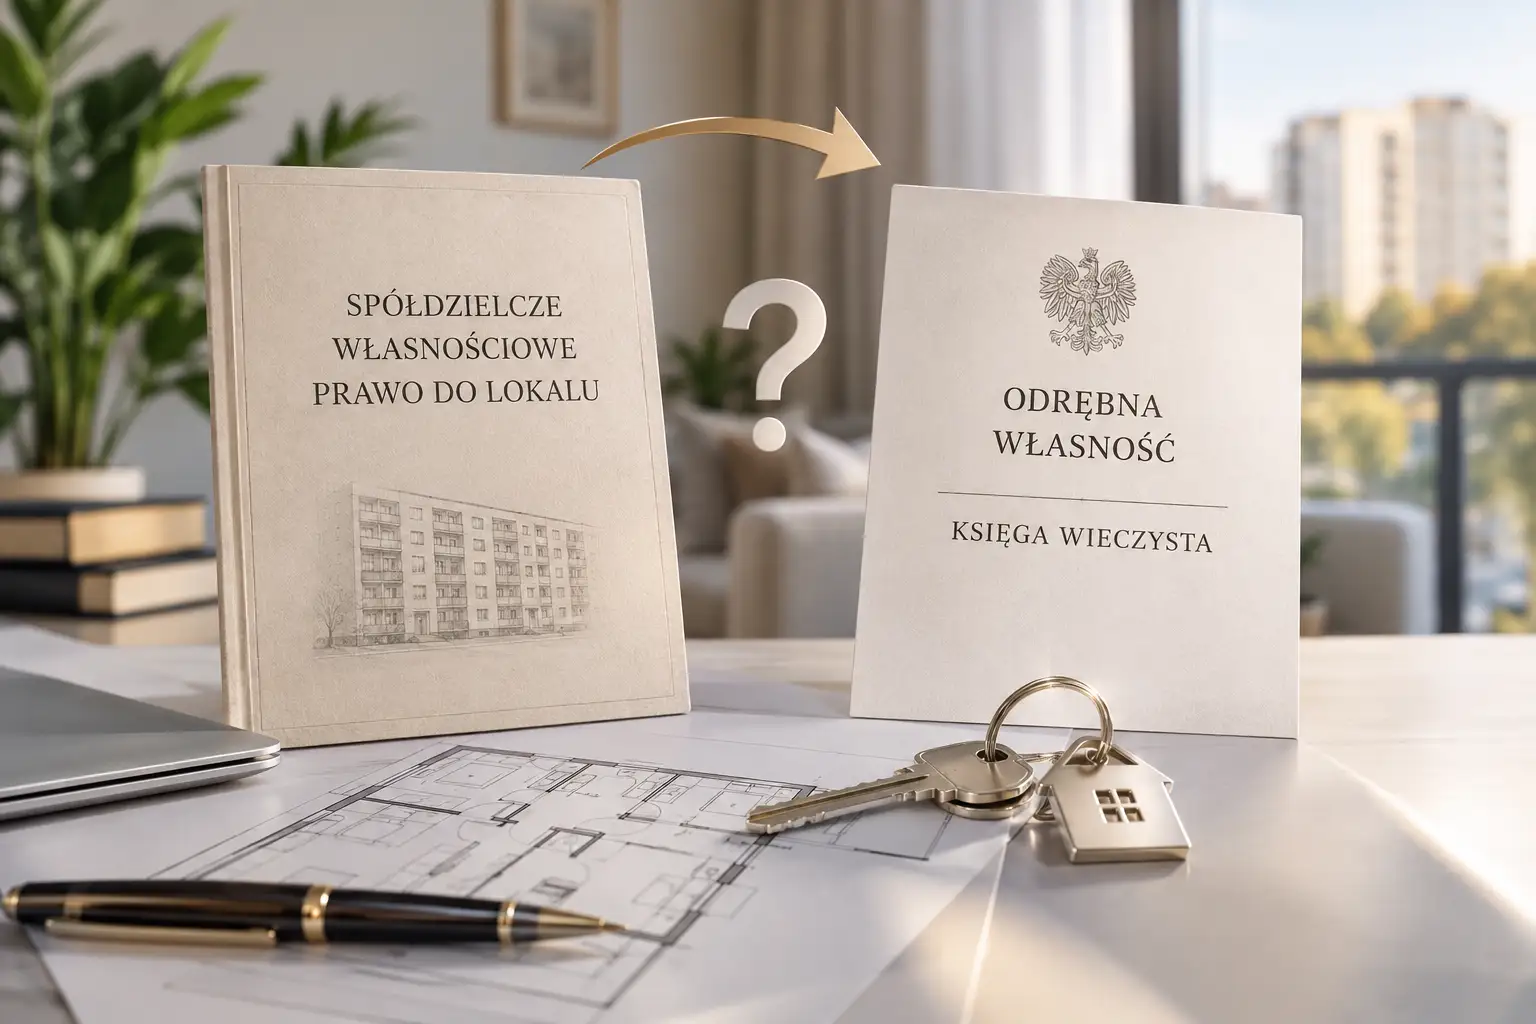
Przekształcenie spółdzielczego własnościowego prawa do lokalu w odrębną własność – czy warto?
Masz spółdzielcze własnościowe prawo do lokalu i planujesz sprzedaż mieszkania? Być może zastanawiasz się, czy najpierw przekształcić je w odrębną własność. Czy mieszkanie z odrębną własnością łatwiej sprzedać? Czy można dzięki temu uzyskać wyższą cenę? A może cała procedura przed sprzedażą jest niepotrzebna, bo spółdzielcze własnościowe prawo do lokalu można sprzedać bez przekształcenia? Sytuacja staje się jeszcze ciekawsza, gdy mieszkanie spółdzielcze własnościowe nie ma księgi wieczystej. Wtedy pojawiają się kolejne pytania: czy można założyć KW, co zrobić, gdy nie jest to możliwe i czy ustanowienie odrębnej własności lokalu może być alternatywnym rozwiązaniem? Odpowiedź zależy od konkretnego lokalu, stanu prawnego nieruchomości i celu właściciela. Jedno jest pewne: przed sprzedażą warto wiedzieć dokładnie, jakie prawo sprzedajesz, jakie dokumenty będą potrzebne i jakie pytania może zadać kupujący, jego bank albo prawnik.
 26 paź
Prowizja biura nieruchomości od kupującego – kto płaci i czy pośrednik może brać od obu stron?
Znalazłeś mieszkanie, dzwonisz pod numer z ogłoszenia i dowiadujesz się, że oprócz ceny nieruchomości masz zapłacić prowizję dla biura nieruchomości. Dwa, trzy, czasem więcej procent ceny. Przy droższej nieruchomości oznacza to kilkanaście albo kilkadziesiąt tysięcy złotych. Pojawia się więc pytanie: dlaczego mam płacić pośrednikowi, skoro to sprzedający wystawił mieszkanie przez agencję? Prowizja biura nieruchomości od kupującego budzi szczególnie dużo wątpliwości, gdy kupujący sam znalazł ofertę, nie zlecał nikomu poszukiwania mieszkania, a mimo to przed prezentacją otrzymuje dokument do podpisania. Czy kupujący musi płacić prowizję pośrednikowi? Kto płaci prowizję przy sprzedaży mieszkania? Czy pośrednik może pobierać wynagrodzenie od obu stron? Czy trzeba podpisać umowę, żeby obejrzeć mieszkanie? I czy prowizję można negocjować? W tym artykule wyjaśniamy, kiedy kupujący może być zobowiązany do zapłaty prowizji, co sprawdzić przed podpisaniem umowy z pośrednikiem i dlaczego „karta prezentacji” nie zawsze jest tylko potwierdzeniem obejrzenia mieszkania.