
Najpierw pieniądze czy akt notarialny? Kiedy zapłacić za mieszkanie?
23 wrz
Wstęp
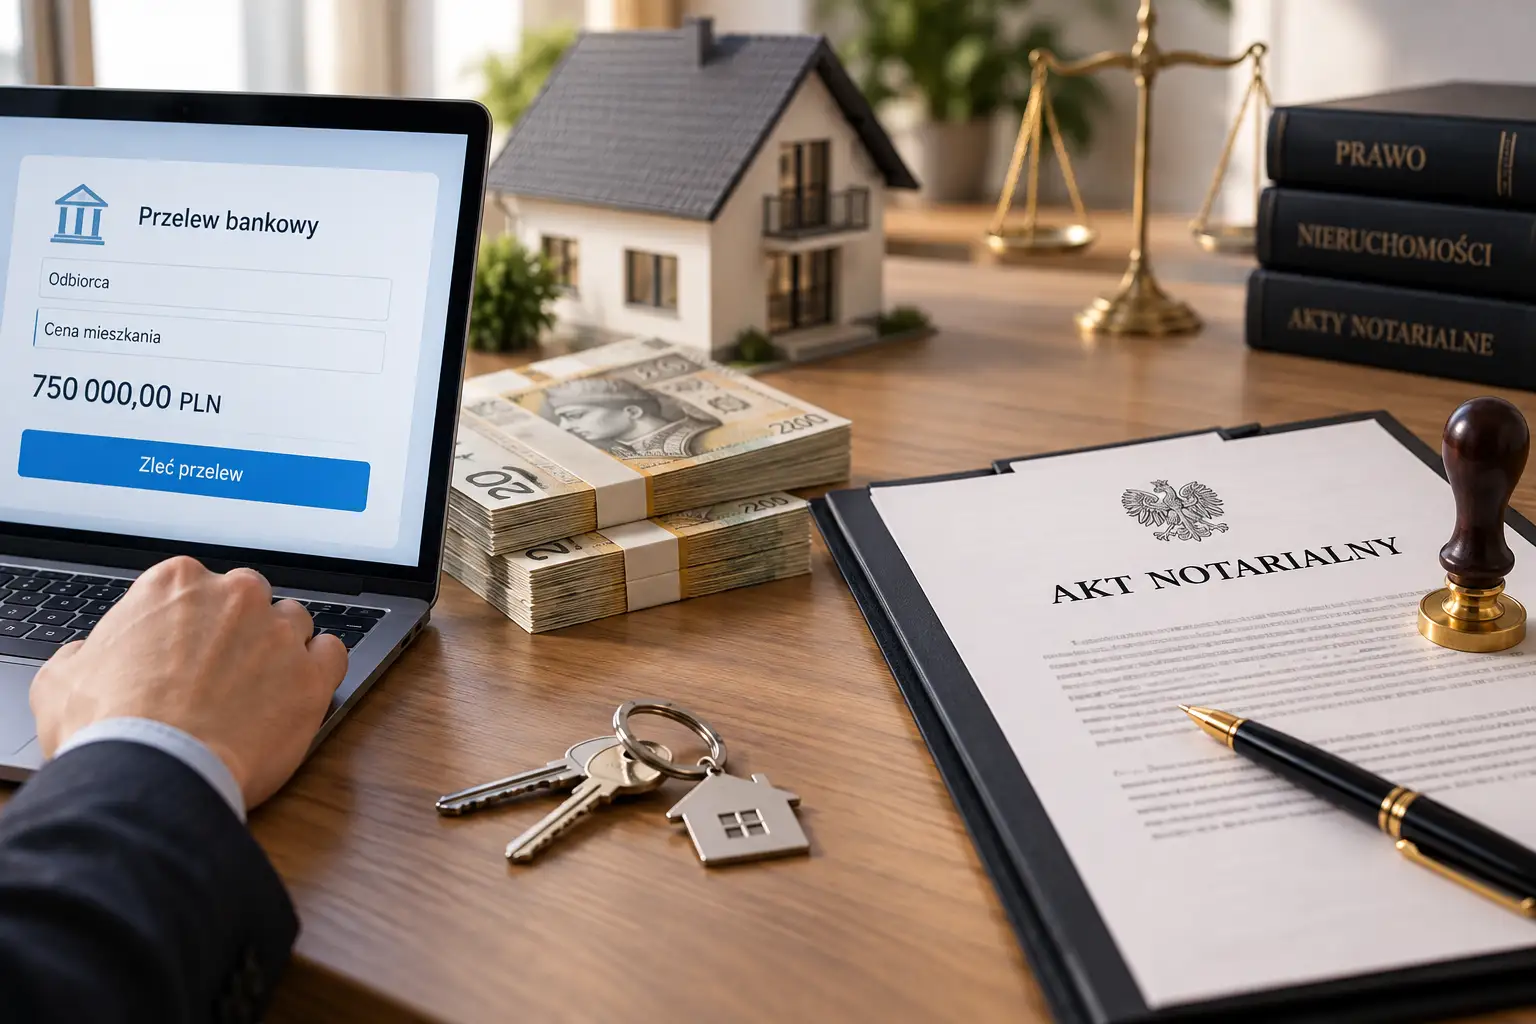
„Najpierw pieniądze czy akt notarialny?” to jedno z tych pytań, które pojawiają się niemal natychmiast po uzgodnieniu ceny mieszkania. I trudno się dziwić. Przy typowej transakcji żadna ze stron nie chce wykonać swojego najważniejszego zobowiązania jako pierwsza. Kupujący myśli: „Mam przelać 700 000 zł człowiekowi, który nadal jest właścicielem mieszkania?”. Sprzedający patrzy na tę samą sytuację dokładnie odwrotnie: „Mam podpisać akt i przestać być właścicielem, zanim otrzymam 700 000 zł?”. Oboje zadają właściwe pytanie. Problem zaczyna się wtedy, gdy próbują rozwiązać go jednym prostym schematem znalezionym w internecie. Przepisy nie ustanawiają jednego obowiązkowego modelu, zgodnie z którym cena każdej nieruchomości musi zostać zapłacona wyłącznie przed albo wyłącznie po podpisaniu aktu. Jednocześnie w typowej bezwarunkowej umowie sprzedaży własność nieruchomości przechodzi na kupującego na podstawie samej umowy, a przeniesienie własności nieruchomości wymaga aktu notarialnego. Własności nieruchomości nie można przy tym przenieść pod warunkiem ani z zastrzeżeniem terminu. Dlatego pytanie „kiedy płaci się za mieszkanie?” jest w rzeczywistości pytaniem o coś znacznie ważniejszego: jak skonstruować transakcję, żeby kupujący nie został bez pieniędzy i bez mieszkania, a sprzedający bez mieszkania i bez ceny.
Najpierw pieniądze czy akt notarialny?
Nie ma jednej odpowiedzi właściwej dla każdej transakcji. Cena może zostać zapłacona przed zawarciem umowy sprzedaży, w związku z jej zawarciem albo w ustalonym terminie po podpisaniu aktu. Część ceny może być również zapłacona wcześniej, a pozostała część później. Przy kredycie hipotecznym mechanizm będzie jeszcze inny. Najważniejsze jest rozdzielenie dwóch rzeczy, które w potocznym myśleniu często są traktowane jak jedno zdarzenie: zapłaty ceny i przeniesienia własności. Sam przelew 700 000 zł na konto sprzedającego nie czyni kupującego właścicielem mieszkania. Z drugiej strony przy typowej bezwarunkowej sprzedaży podpisanie aktu przenoszącego własność może spowodować, że kupujący stanie się właścicielem, mimo że zgodnie z umową część ceny ma dopiero zapłacić. I właśnie w przestrzeni pomiędzy tymi dwoma zdarzeniami powstaje największe ryzyko.
Zapłata za mieszkanie przed aktem notarialnym – co ryzykuje kupujący?
Zapłata za mieszkanie przed aktem notarialnym jest możliwa, ale przekazanie sprzedającemu całej ceny przed nabyciem własności wymaga szczególnej ostrożności. Wyobraźmy sobie mieszkanie za 800 000 zł. Sprzedający oczekuje pełnej ceny dzień przed aktem, ponieważ chce mieć pewność, że pieniądze są już na jego rachunku. Kupujący wykonuje przelew. Następnego dnia do sprzedaży jednak nie dochodzi. Przyczyna może być bardzo różna. Może pojawić się problem z dokumentem, stanem prawnym, współwłaścicielem, pełnomocnictwem, hipoteką albo inną okolicznością, której wcześniej nie uwzględniono. Może też dojść do konfliktu pomiędzy stronami. Kupujący nie staje się właścicielem tylko dlatego, że zapłacił cenę. Jeżeli do skutecznej umowy sprzedaży w wymaganej formie nie doszło, pozostaje mu problem odzyskania przekazanych pieniędzy. Dlatego przelew przed aktem notarialnym nie powinien być traktowany jak techniczna formalność wykonywana tylko dlatego, że sprzedający powiedział: „tak będzie bezpieczniej”. Będzie bezpieczniej przede wszystkim dla sprzedającego. Niekoniecznie dla kupującego.
A co ryzykuje sprzedający, gdy pieniądze mają przyjść po akcie?
Odwróćmy sytuację. Sprzedający podpisuje akt. Przy typowej bezwarunkowej umowie sprzedaży własność przechodzi na kupującego, a cena ma zostać przelana później. Jeżeli kupujący nie zapłaci zgodnie z umową, brak zapłaty nie powoduje automatycznie, że nieruchomość „wraca” do sprzedającego. To fundamentalna różnica. Sprzedający może mieć roszczenie o zapłatę i odpowiednie zabezpieczenia, ale nie powinien wychodzić z założenia: „Jeżeli nie zapłaci, to akt po prostu przestanie obowiązywać”. Dlatego również sprzedający powinien przed aktem wiedzieć, z czego zostanie zapłacona cena, kiedy pieniądze mają trafić na rachunek i jakie zabezpieczenie przewidziano na wypadek braku zapłaty. Najgorszym rozwiązaniem jest pozostawienie tego do ustalenia w ostatniej chwili.
Masz podobny problem przy swojej transakcji?
Nie wiesz, czy powinieneś zapłacić przed aktem, po akcie czy zastosować inne zabezpieczenie?
Zadaj jedno konkretne pytanie prawne Bezpiecznej Transakcji 24 – bezpłatnie.
Zadzwoń albo napisz do Bezpiecznej Transakcji 24.
tel. 501 305 287 — pon.–pt. 9:00–18:00
Napisać możesz w każdej chwili.
https://bezpiecznatransakcja24.pl/kontakt
Bezpłatna odpowiedź obejmuje jedno konkretne zagadnienie prawne. Nie obejmuje analizy dokumentów, przygotowania umów ani kompleksowej analizy transakcji.
Przelew przed aktem notarialnym to nie to samo co zadatek
To rozróżnienie jest bardzo ważne. Kupujący może przed umową sprzedaży przekazać sprzedającemu część pieniędzy na podstawie umowy przedwstępnej. W zależności od treści umowy kwota może pełnić określoną funkcję, na przykład zadatku albo zaliczki. Nie oznacza to jednak automatycznie, że rozsądne jest przekazanie przed aktem całej pozostałej ceny. Jeżeli rozważasz wcześniejszą wpłatę, znaczenie ma nie tylko wysokość kwoty, ale przede wszystkim podstawa jej przekazania, treść zawartej umowy oraz zasady rozliczenia pieniędzy, jeżeli sprzedaż ostatecznie nie dojdzie do skutku. Więcej o skutkach zadatku przeczytasz w naszym artykule o zadatku przy zakupie mieszkania.
https://bezpiecznatransakcja24.pl/blog/zadatek-przy-zakupie-mieszkania-kiedy
Kiedy płaci się za mieszkanie u notariusza?
Sformułowanie „płatność za mieszkanie u notariusza” może być mylące, ponieważ sam fakt podpisania aktu w kancelarii nie oznacza, że notariusz automatycznie przyjmuje cenę, wykonuje przelew albo gwarantuje sprzedającemu jej zapłatę. Sposób rozliczenia powinien wynikać z przygotowanej konstrukcji transakcji. Strony mogą przewidzieć przelew związany z zawarciem aktu, płatność w określonym terminie, finansowanie bankowe albo wykorzystać depozyt notarialny. Dlatego pytanie „kiedy płaci się za mieszkanie u notariusza?” powinno zostać zastąpione pytaniem: jaki mechanizm zapłaty został uzgodniony i co dokładnie ma zabezpieczać kupującego oraz sprzedającego? Projekt aktu powinien to odzwierciedlać.
Jeżeli chcesz sprawdzić projekt przed podpisaniem, Bezpieczna Transakcja 24 oferuje również sprawdzenie projektu aktu notarialnego.
https://bezpiecznatransakcja24.pl/produkty/sprawdzenie-projektu-aktu-notarialnego
Depozyt notarialny – kiedy żadna ze stron nie chce zaryzykować pierwsza
Istnieje rozwiązanie, które może ograniczyć podstawowy konflikt pomiędzy stronami: kupujący nie chce przekazać pieniędzy bezpośrednio sprzedającemu przed nabyciem nieruchomości, a sprzedający nie chce przenieść własności bez zabezpieczonej ceny. To depozyt notarialny.
Prawo o notariacie pozwala notariuszowi, w związku z dokonywaną w jego kancelarii czynnością, przyjąć na przechowanie pieniądze w walucie polskiej lub obcej. Dla tych środków notariusz prowadzi specjalne konto bankowe, a z przyjęcia depozytu sporządzany jest protokół określający m.in. kwestie jego wydania. W praktyce mechanizm może zostać skonstruowany w taki sposób, że pieniądze zostają zabezpieczone przed aktem, natomiast ich wydanie sprzedającemu następuje zgodnie z warunkami określonymi w dokumentacji depozytu. Kupujący nie musi więc przelewać całej ceny bezpośrednio na prywatny rachunek osoby, która nadal jest właścicielem. Sprzedający z kolei nie musi opierać się wyłącznie na zapewnieniu: „przeleję po podpisaniu”. O depozycie piszemy szerzej w osobnym artykule: Depozyt notarialny – jak chroni przed oszustwem przy sprzedaży nieruchomości?
https://bezpiecznatransakcja24.pl/blog/depozyt-notarialny-jak-chroni-przed
Kupno mieszkania na kredyt – pieniądze mogą pojawić się dopiero po akcie
Przy kredycie hipotecznym pytanie „najpierw pieniądze czy akt notarialny?” nabiera jeszcze innego znaczenia. Bank może uruchomić środki dopiero po spełnieniu warunków przewidzianych w umowie kredytowej. W praktyce przy zakupie nieruchomości często oznacza to, że umowa sprzedaży zostaje podpisana, a następnie dokumenty trafiają do banku i dopiero wtedy następuje uruchomienie kredytu. Dla sprzedającego oznacza to, że przed podpisaniem aktu warto znać mechanizm finansowania i warunki wypłaty. Dla kupującego – że umowa sprzedaży, umowa kredytowa, wysokość środków własnych, terminy oraz wymagane dokumenty powinny tworzyć jeden spójny mechanizm. Nie wystarczy wiedzieć, że „kupujący dostał kredyt”. Trzeba wiedzieć, na jakich warunkach bank rzeczywiście wypłaci pieniądze. To szczególnie istotne, gdy część ceny pochodzi ze środków własnych, część z kredytu, a dodatkowo z ceny trzeba spłacić hipotekę sprzedającego.
Gdy sprzedający ma kredyt, jeden przelew może nie wystarczyć
Sprzedaż mieszkania obciążonego hipoteką pokazuje, dlaczego nie powinno się patrzeć na zapłatę ceny wyłącznie jak na jeden przelew „kupujący → sprzedający”. Część ceny może zostać przeznaczona na spłatę wierzyciela hipotecznego, a pozostała kwota trafić do sprzedającego. W takim przypadku znaczenie mają dokumenty bankowe, aktualna wysokość zadłużenia, rachunek do spłaty, zasady zwolnienia zabezpieczenia oraz treść aktu. Kupujący powinien wiedzieć, dlaczego część jego pieniędzy trafia do banku sprzedającego i jaki będzie tego skutek dla hipoteki. Sprzedający powinien z kolei zadbać, aby po spłacie zobowiązania pozostała część ceny trafiła na właściwy rachunek zgodnie z ustalonym mechanizmem. Przy kilkuset tysiącach złotych „jakoś to rozliczymy” nie jest planem transakcji.
Pieniądze z zagranicy wymagają jeszcze wcześniejszego przygotowania
Jeżeli cena albo jej część ma przyjść z rachunku zagranicznego, dochodzą kolejne kwestie: waluta, czas realizacji przelewu, rachunek odbiorcy, ewentualne przewalutowanie oraz zgodność terminów płatności z treścią umowy. Dlatego międzynarodowego przelewu nie warto planować dopiero w dniu aktu. Ten temat szczegółowo omawiamy tutaj:
https://bezpiecznatransakcja24.pl/blog/przelew-z-zagranicy-na-polskie-konto-przy
Potwierdzenie przelewu nie jest tym samym co pieniądze na rachunku
To detal, który przy transakcji nieruchomości może mieć ogromne znaczenie. Dokument pokazujący zlecenie przelewu nie powinien być automatycznie utożsamiany z zaksięgowaniem pieniędzy na rachunku sprzedającego. Jeżeli dla strony znaczenie ma faktyczne otrzymanie ceny, mechanizm transakcji powinien uwzględniać właśnie ten moment, a nie tylko okazanie dokumentu wygenerowanego przez bank. W praktyce warto również odpowiednio wcześniej sprawdzić limity przelewów, możliwości techniczne banku i sposób autoryzacji wysokiej transakcji. Dzień aktu nie jest dobrym momentem na odkrycie, że aplikacja bankowa nie pozwala wysłać uzgodnionej kwoty.
Zapłata ceny i wydanie kluczy to dwie różne kwestie
Kolejny częsty błąd polega na wrzucaniu do jednego worka aktu, zapłaty ceny i wydania mieszkania. To mogą być trzy różne momenty.
Strony powinny ustalić, kiedy nastąpi wydanie nieruchomości, przekazanie kluczy, spisanie liczników i przejęcie faktycznego władania lokalem. Jeżeli sprzedający ma pozostać w mieszkaniu jeszcze przez kilka dni albo tygodni, wymaga to szczególnie starannego uregulowania. O tym piszemy szerzej w artykule:
Wydanie mieszkania po akcie notarialnym – jak zabezpieczyć się, gdy sprzedający zostaje w lokalu?.
https://bezpiecznatransakcja24.pl/blog/wydanie-mieszkania-po-akcie-notarialnym-jak
Nie zakładaj więc automatycznie, że „zapłaciłem = dostaję klucze” albo „podpisaliśmy akt = mieszkanie musi zostać wydane natychmiast”. Każdy z tych etapów powinien zostać świadomie ułożony w transakcji.
Najdroższe zdanie przy sprzedaży mieszkania: „ustalimy to u notariusza”
Notariusz jest niezbędnym uczestnikiem sprzedaży nieruchomości, ale kancelaria notarialna nie powinna być pierwszym miejscem, w którym strony zaczynają zastanawiać się, jak rozliczyć cenę. Jeżeli dopiero przy projekcie aktu okazuje się, że kupujący chce zapłacić później, sprzedający oczekiwał pieniędzy wcześniej, bank wypłaca kredyt dopiero po spełnieniu dodatkowych warunków, część ceny ma trafić do wierzyciela hipotecznego, a wydanie mieszkania ma nastąpić za miesiąc, problemem nie jest pojedynczy zapis. Problemem jest nieprzygotowana transakcja. Dobra sprzedaż nie polega na tym, że ktoś na końcu wpisze numer rachunku bankowego do aktu. Polega na tym, że wcześniej wiadomo, kto, komu, ile, kiedy i pod jakimi warunkami zapłaci oraz co stanie się, jeżeli któryś element tego mechanizmu nie zadziała zgodnie z planem.
Jedno pytanie prawne – bezpłatnie
Masz już kupującego albo znalazłeś mieszkanie i nie wiesz, kiedy powinny zostać przekazane pieniądze? Kupujący chce zapłacić po akcie? Sprzedający oczekuje całej ceny wcześniej? Część ceny pochodzi z kredytu albo zagranicznego rachunku?
Nie zgaduj przy transakcji wartej kilkaset tysięcy złotych.
Zadaj jedno konkretne pytanie prawne Bezpiecznej Transakcji 24 – bezpłatnie.
Zadzwoń albo napisz do Bezpiecznej Transakcji 24.
tel. 501 305 287 — pon.–pt. 9:00–18:00
Napisać możesz w każdej chwili.
https://bezpiecznatransakcja24.pl/kontakt
Bezpłatna odpowiedź obejmuje jedno konkretne zagadnienie prawne. Nie obejmuje analizy dokumentów, przygotowania umów ani kompleksowej analizy transakcji.
Kupujesz? Zabezpiecz pieniądze, zanim je przekażesz
KUPUJ BEZ RYZYKA – START | 890 zł
Przy zakupie mieszkania największym ryzykiem nie zawsze jest to, czego nie ma w księdze wieczystej. Czasami problem zaczyna się od pieniędzy przekazanych za wcześnie, niewłaściwej osobie albo na podstawie źle przygotowanej umowy.
W pakiecie START sprawdzamy stan prawny nieruchomości, księgę wieczystą i dokumenty oraz identyfikujemy ryzyka, zanim podpiszesz dokumenty i zaangażujesz poważne pieniądze. Najpierw dowiedz się, co naprawdę kupujesz. Dopiero potem decyduj, komu i kiedy przekazać setki tysięcy złotych.
https://bezpiecznatransakcja24.pl/produkty/kupuj-bez-ryzyka-pakiet-start
KUPUJ BEZ RYZYKA – PRO | 1590 zł
Jeżeli nie chcesz tylko sprawdzić mieszkania, ale mieć prawnika po swojej stronie podczas całego zakupu, wybierz PRO. Analizujemy dokumenty i umowy, wskazujemy ryzyka, sprawdzamy mechanizm płatności i projekt aktu oraz wspieramy Cię na kolejnych etapach transakcji. Pakiet obejmuje również możliwość obecności online przy akcie, monitoring księgi wieczystej, przygotowanie KW-WPIS i weryfikację wpisów po zakupie.
Nie przekazujesz 500 000, 800 000 czy 1 000 000 zł i nie zostajesz sam z nadzieją, że wszystko zostało dobrze przygotowane. Masz prawnika, który patrzy na transakcję z Twojej strony.
https://bezpiecznatransakcja24.pl/produkty/kupuj-bez-ryzyka-pakiet-pro-2
Sprzedajesz? Zabezpiecz nie tylko mieszkanie, ale przede wszystkim cenę
SPRZEDAJ Z PEWNOŚCIĄ – START | 990 zł
Zanim pojawi się umowa, zadatek i termin aktu, sprawdzamy nieruchomość, księgę wieczystą oraz dokumenty i wskazujemy ryzyka, które mogą wpłynąć na sprzedaż. Lepiej wykryć problem przed znalezieniem kupującego niż wtedy, gdy jego pieniądze, kredyt i Twój termin aktu są już częścią transakcji.
https://bezpiecznatransakcja24.pl/produkty/sprzedaj-z-pewnoscia-pakiet-start-2
SPRZEDAJ Z PEWNOŚCIĄ – PRO | 1690 zł
Masz kupującego i sam prowadzisz sprzedaż? Nie musisz sam pilnować najważniejszych decyzji prawnych. Analizujemy dokumenty, umowę przedwstępną i projekt aktu, wychwytujemy ryzyka, wspieramy Cię przy negocjacjach i sprawdzamy rozwiązania dotyczące zapłaty ceny.
Ty prowadzisz sprzedaż. My pilnujemy, żeby ustalona cena, terminy i sposób zapłaty nie stały się na końcu największym problemem całej transakcji.
https://bezpiecznatransakcja24.pl/produkty/sprzedaj-z-pewnoscia-pakiet-pro-2
SPRZEDAJ Z PEWNOŚCIĄ – ELITE | 2790 zł
Masz kupującego? Od tego momentu nie musisz sam prowadzić prawnej strony sprzedaży. Obejmujemy transakcję kompleksowym nadzorem. Pilnujemy stanu prawnego i dokumentów, ustaleń z kupującym, negocjacji, zadatku, umowy przedwstępnej, projektu aktu oraz mechanizmu zapłaty ceny. Kontrolujemy prawne ryzyka pojawiające się na kolejnych etapach i jesteśmy po Twojej stronie aż do finalizacji. Zakres ELITE obejmuje kompleksowy nadzór od analizy dokumentów do aktu, w tym kontrolę ryzyk związanych z płatnością, zadatkiem, terminami i konstrukcją transakcji.
Ty znajdujesz kupującego. My prowadzimy prawną stronę sprzedaży i pilnujemy tego, co przy sprzedaży jest najważniejsze: żebyś bezpiecznie przeniósł własność i otrzymał uzgodnioną cenę. 2790 zł za nadzór prawny nad transakcją wartą kilkaset tysięcy albo kilka milionów. Bez procentowej prowizji od wartości nieruchomości.
https://bezpiecznatransakcja24.pl/produkty/sprzedaj-z-pewnoscia-pakiet-elite-2
Najpierw pieniądze czy akt notarialny? Najważniejsza jest kolejność dopasowana do Twojej transakcji
Kupujący nie powinien przelewać całej ceny tylko dlatego, że sprzedający chce „mieć pewność”. Sprzedający nie powinien natomiast przenosić własności, zakładając, że skoro kupujący obiecał przelew, pieniądze na pewno się pojawią. Bezpieczna transakcja nie polega na tym, że jedna strona ryzykuje pierwsza. Polega na takim przygotowaniu dokumentów, płatności i zabezpieczeń, żeby żadna ze stron nie musiała ryzykować setkami tysięcy złotych. Jeżeli kupujesz albo sprzedajesz nieruchomość, nie zaczynaj od pytania: „kto pierwszy?”. Zacznij od pytania: „jak zabezpieczyć obie strony, zanim ktokolwiek odda pieniądze albo własność?”. A jeśli chcesz, żeby ktoś pilnował tego po Twojej stronie — tym właśnie zajmuje się Bezpieczna Transakcja 24.
Sprawdź naszą ofertę już teraz
Sprawdź nasze usługi i oferty, które pomogą Ci w każdej sprawie związanej z nieruchomościami. Zaufaj nam już dziś!
Przeglądaj inne artykuły
 30 sie
Jak wystawić mieszkanie na sprzedaż? 37 rzeczy od ceny i ogłoszenia do bezpiecznej sprzedaży
Wystawić mieszkanie na sprzedaż można w kilkanaście minut. Ustawić cenę, dodać zdjęcia, napisać kilka zdań i kliknąć „opublikuj”. Tylko że właśnie w tym momencie zaczyna się proces, w którym jeden zły ruch może kosztować Cię znacznie więcej niż nieskuteczne ogłoszenie. Kupujący może zakwestionować cenę, znaleźć problem w dokumentach, zażądać dodatkowych warunków, przesłać własną umowę albo wykorzystać niejasność w stanie prawnym do ponownego otwarcia negocjacji. Dlatego skuteczna sprzedaż mieszkania nie zaczyna się od portalu. Zaczyna się od przygotowania całej transakcji. Trzeba wiedzieć, jak ustalić cenę, jak zrobić zdjęcia, jak napisać ogłoszenie, gdzie je opublikować, co powiedzieć kupującemu, jakie dokumenty przygotować i czego nie podpisywać pod presją czasu. W tym poradniku pokazujemy 37 rzeczy, które warto zrobić od chwili, gdy zaczynasz myśleć o wystawieniu mieszkania, aż do momentu zapłaty ceny i wydania nieruchomości. Bo najdroższy błąd podczas sprzedaży często nie polega na tym, że nikt nie zadzwoni. Polega na tym, że kupujący zadzwoni szybko, a sprzedający nie będzie gotowy na to, co wydarzy się później.
 27 sie
Masz kupca na mieszkanie? Nie ciesz się za wcześnie. Teraz możesz stracić najwięcej
Znalazłeś kupującego na mieszkanie, dom albo działkę? To jeszcze nie oznacza, że najtrudniejsza część sprzedaży jest za Tobą. Przed Tobą decyzje dotyczące umowy przedwstępnej, zadatku, dokumentów, kredytu kupującego, sposobu zapłaty ceny i wydania nieruchomości. Błąd na tym etapie może dotyczyć nie tylko samej sprzedaży, ale również dziesiątek lub setek tysięcy złotych. Jeżeli zastanawiasz się, co zrobić po znalezieniu kupca na mieszkanie, nie zaczynaj od podpisywania dokumentów. Najpierw sprawdź, czy warunki transakcji rzeczywiście zabezpieczają również Twój interes.
 20 lip
Dlaczego moje mieszkanie się nie sprzedaje? 25 błędów, które odstraszają kupujących
Jeżeli Twoje mieszkanie od kilku tygodni lub miesięcy nie znajduje kupca, łatwo dojść do wniosku, że problemem jest zbyt wysoka cena. W praktyce bardzo często przyczyna leży gdzie indziej. Kupujący zwracają uwagę nie tylko na lokalizację czy metraż, ale również na sposób przygotowania ogłoszenia, dokumenty oraz bezpieczeństwo całej transakcji. Czasem jeden pozornie drobny błąd wystarczy, aby zrezygnowali z zakupu i wybrali inną ofertę. W tym artykule pokażemy najczęstsze powody, dla których mieszkanie nie chce się sprzedać. Dowiesz się, jakie błędy najczęściej popełniają właściciele i co zrobić, aby zwiększyć zainteresowanie nieruchomością bez pochopnego obniżania ceny.
 10 lip
Jak sprawdzić, czy sprzedający mówi prawdę? 29 rzeczy, do zweryfikowania przed wpłatą zadatku
„Hipoteka jest spłacona”, „Notariusz wszystko sprawdzi”, „Nie ma żadnych problemów”, „Dokumenty doniosę przed aktem”. Tak zaczyna się wiele transakcji, które kończą się stresem, utratą pieniędzy albo wieloletnim sporem. Nie dlatego, że każdy sprzedający jest nieuczciwy. Dlatego, że kupujący zbyt często wierzą w zapewnienia zamiast weryfikować fakty. Poznaj 37 rzeczy, które warto sprawdzić przed wpłatą zadatku. Kilkanaście minut poświęconych na ich weryfikację może uchronić Cię przed jedną z najdroższych pomyłek w życiu.