
Jak sprawdzić księgę wieczystą? Co zrobić, gdy pośrednik nie chce podać numeru KW
1 paź
Wstęp
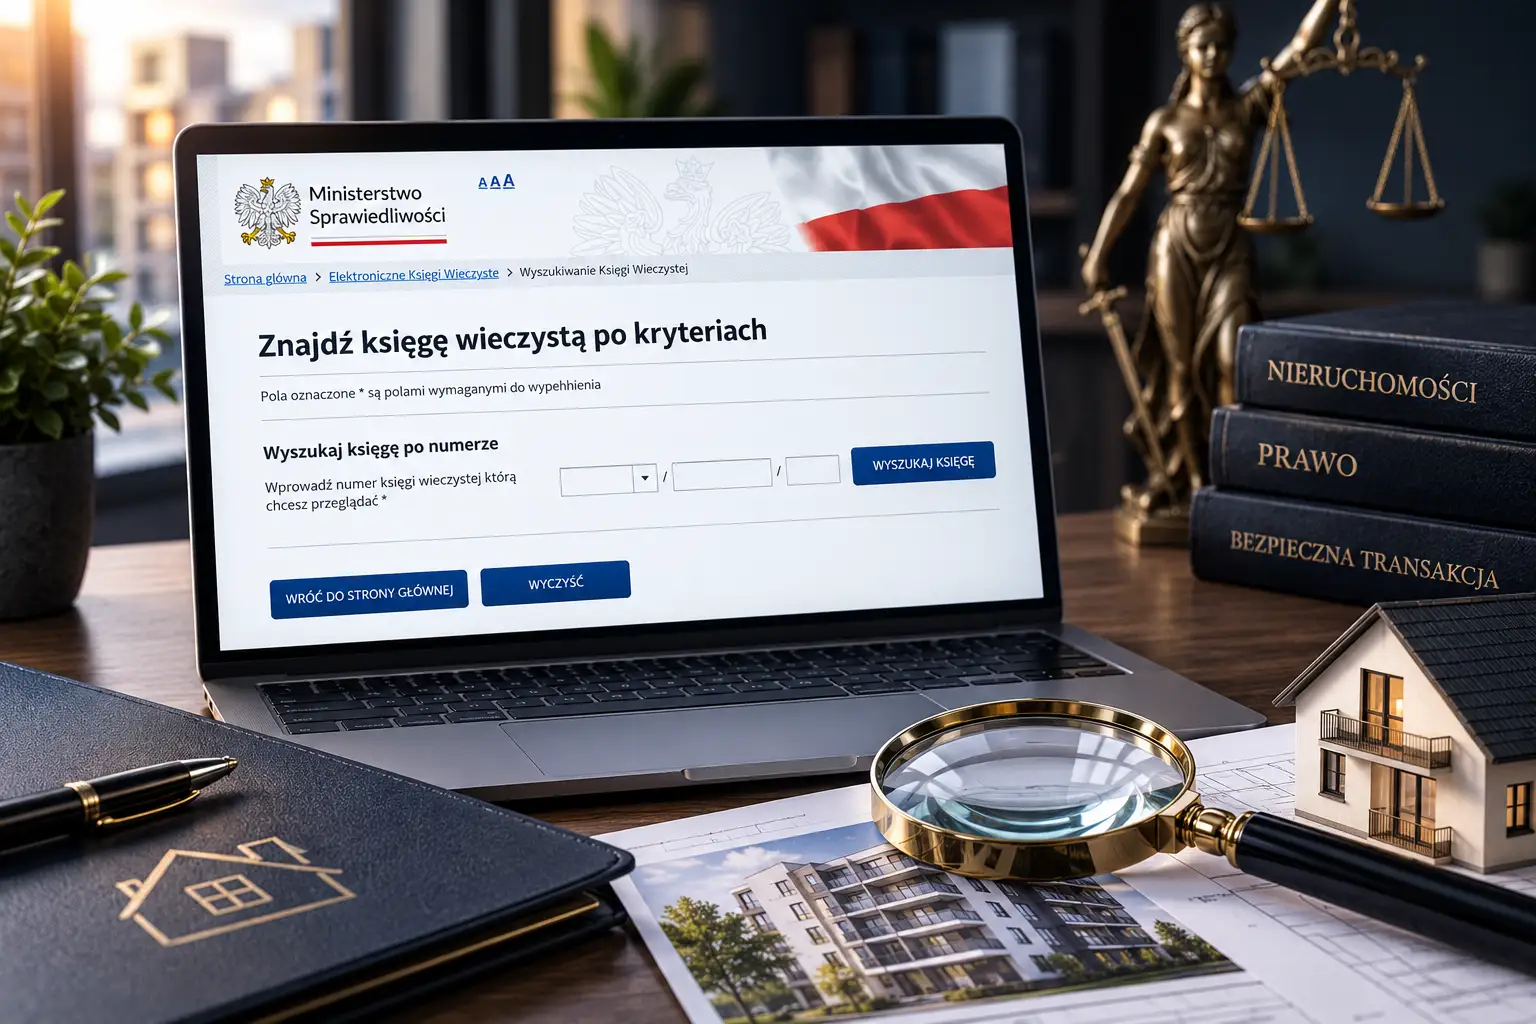
Kupujesz mieszkanie, znalazłeś interesujące ogłoszenie, rozmawiasz z pośrednikiem i chcesz zrobić rzecz najbardziej oczywistą: sprawdzić stan prawny nieruchomości. Prosisz więc o numer księgi wieczystej. W odpowiedzi słyszysz, że otrzymasz go dopiero po podpisaniu umowy, wpłaceniu opłaty rezerwacyjnej albo na późniejszym etapie transakcji. W takiej sytuacji nie chodzi o to, aby od razu oskarżać kogokolwiek o nieuczciwość. Chodzi o coś znacznie prostszego: nie powinieneś podejmować poważnych zobowiązań finansowych dotyczących nieruchomości, której stanu prawnego nie mogłeś wcześniej zweryfikować. Księgi wieczyste prowadzi się w celu ustalenia stanu prawnego nieruchomości, a ich treść jest jawna na zasadach określonych w przepisach. Jeżeli znasz numer księgi, możesz skorzystać z oficjalnego systemu Elektronicznych Ksiąg Wieczystych i zapoznać się z jej treścią. Dlatego pytanie jak sprawdzić księgę wieczystą powinno pojawić się znacznie wcześniej niż pytanie, gdzie podpisać umowę i na jakie konto wpłacić zadatek;
Jak sprawdzić księgę wieczystą mieszkania przed zakupem?
Jeżeli znasz numer KW, samo sprawdzenie księgi wieczystej jest stosunkowo proste. Możesz skorzystać z oficjalnego systemu Elektronicznych Ksiąg Wieczystych Ministerstwa Sprawiedliwości. Problem zaczyna się wtedy, gdy numeru nie znasz. Publiczna przeglądarka EKW nie działa jak zwykła wyszukiwarka internetowa, w której wystarczy wpisać adres mieszkania lub nazwisko właściciela i odnaleźć właściwą księgę. Do wyświetlenia konkretnej księgi potrzebny jest jej numer. Dlatego przy zakupie mieszkania praktyczne pytanie brzmi nie tylko: jak sprawdzić księgę wieczystą mieszkania, ale również: dlaczego osoba oferująca konkretną nieruchomość nie chce umożliwić potencjalnemu kupującemu jej sprawdzenia przed podpisaniem umowy albo przekazaniem pieniędzy? Samo otwarcie elektronicznej księgi to zresztą dopiero początek. Jeżeli chcesz wiedzieć, co oznaczają poszczególne działy, wzmianki i wpisy oraz gdzie najczęściej pojawiają się niezgodności, przeczytaj również:
Jak czytać księgę wieczystą? Najczęstsze błędy i niezgodności w KW.
https://bezpiecznatransakcja24.pl/blog/jak-czytac-ksiege-wieczysta-najczestsze
Pośrednik nie chce podać numeru księgi wieczystej. Czy powinno Cię to zaniepokoić?
Sama odmowa podania numeru KW nie jest jeszcze dowodem, że z nieruchomością jest coś nie tak. Nie należy też zakładać, że numer księgi wieczystej w żadnych okolicznościach nie podlega ochronie danych osobowych. Kwestia publicznej dostępności treści ksiąg i kwestia przetwarzania oraz rozpowszechniania ich numerów to nie to samo. Z punktu widzenia kupującego najważniejszy jest jednak moment, w którym otrzymuje możliwość zweryfikowania stanu prawnego nieruchomości. Jeżeli masz wpłacić pieniądze, podpisać umowę rezerwacyjną lub przedwstępną albo przyjąć na siebie inne zobowiązanie, powinieneś wcześniej wiedzieć, co właściwie kupujesz. Jeżeli pośrednik lub właściciel nie chce przesłać numeru KW wiadomością, można ustalić inny sposób umożliwiający potencjalnemu kupującemu zapoznanie się z treścią księgi przed podpisaniem dokumentów i przekazaniem pieniędzy. Czym innym jest bowiem ochrona numeru księgi przed niekontrolowanym publicznym rozpowszechnianiem, a czym innym oczekiwanie, że kupujący zwiąże się finansowo z transakcją, zanim będzie mógł zweryfikować podstawowe informacje dotyczące jej stanu prawnego.
Najpierw sprawdź księgę wieczystą, później wpłacaj pieniądze
Hasło „sprawdź księgę wieczystą” nie powinno być ostatnim punktem procesu zakupu. Powinno być jednym z pierwszych. Księga może ujawnić informacje, które całkowicie zmienią ocenę transakcji: kto jest wpisany jako właściciel, jaki dokładnie lokal lub nieruchomość obejmuje księga, jakie prawa związane są z własnością, czy pojawiają się roszczenia, służebności, ograniczenia, ostrzeżenia lub hipoteki oraz czy widoczne są wzmianki o złożonych wnioskach. Nie oznacza to, że każdy wpis jest problemem albo że każda hipoteka wyklucza zakup. Hipoteka związana z kredytem sprzedającego może być elementem zupełnie standardowej transakcji. Także wpis w dziale III trzeba najpierw zidentyfikować i ustalić jego znaczenie dla konkretnego zakupu. Problem pojawia się wtedy, gdy kupujący dowiaduje się o takich okolicznościach dopiero po podpisaniu umowy i wpłaceniu pieniędzy. Szczególnej analizy wymaga sytuacja, gdy w dziale IV ujawniono hipotekę przymusową. Nie należy traktować jej dokładnie tak samo jak typowej hipoteki zabezpieczającej kredyt bankowy.
Więcej przeczytasz tutaj:
Wpis hipoteki przymusowej – co oznacza i czy można kupić taką nieruchomość?.
https://bezpiecznatransakcja24.pl/blog/wpis-hipoteki-przymusowej-co-oznacza-i-czy
Jeżeli natomiast w księdze znajduje się ostrzeżenie dotyczące niezgodności jej treści z rzeczywistym stanem prawnym, nie powinno się przechodzić nad nim do porządku dziennego. Wyjaśniamy to dokładniej w artykule:
Ostrzeżenie o niezgodności treści księgi wieczystej z rzeczywistym stanem prawnym – co oznacza?.
https://bezpiecznatransakcja24.pl/blog/ostrzezenie-o-niezgodnosci-tresci-ksiegi
Jak sprawdzić, czy mieszkanie ma księgę wieczystą?
Pytanie jak sprawdzić czy mieszkanie ma księgę wieczystą jest szczególnie istotne przy lokalach spółdzielczych. Nie każde mieszkanie musi mieć odrębną księgę wieczystą. W przypadku spółdzielczego własnościowego prawa do lokalu księga może być prowadzona, ale jej brak sam w sobie nie przesądza jeszcze o wadzie prawnej nieruchomości. Dlatego brak księgi wieczystej nie powinien automatycznie oznaczać rezygnacji z mieszkania. Powinien natomiast zmienić sposób jego weryfikacji. Trzeba ustalić, jakie prawo jest przedmiotem sprzedaży, komu przysługuje, na podstawie jakich dokumentów sprzedający je nabył, jakie dokumenty posiada spółdzielnia oraz czy istnieją okoliczności mogące mieć znaczenie dla przyszłego finansowania lub możliwości założenia księgi. To zasadnicza różnica pomiędzy stwierdzeniem „mieszkanie nie ma KW, więc jest niebezpieczne” a profesjonalnym sprawdzeniem, dlaczego księgi nie ma i jakie dokumenty w tej sytuacji potwierdzają prawa sprzedającego. Jeżeli interesuje Cię właśnie taka nieruchomość, zobacz również: Czy można sprzedać mieszkanie bez księgi wieczystej? Jak zrobić to bezpiecznie.
Masz problem z KW? Zadaj jedno pytanie prawnikowi bezpłatnie
Pośrednik nie chce umożliwić Ci sprawdzenia księgi? Nie wiesz, czy brak księgi wieczystej w konkretnym przypadku jest normalny? W KW pojawiła się hipoteka, służebność, roszczenie, ostrzeżenie albo wzmianka, której nie rozumiesz? Zadaj jedno konkretne pytanie prawne Bezpiecznej Transakcji 24. Odpowiemy bezpłatnie.
Zadaj jedno pytanie prawnikowi bezpłatnie
Zadzwoń albo napisz do Bezpiecznej Transakcji 24
tel. 501-305-287 — pon.–pt. 9:00–18:00
Napisać możesz w każdej chwili https://bezpiecznatransakcja24.pl/kontakt
Bezpłatna odpowiedź obejmuje jedno konkretne zagadnienie prawne. Nie obejmuje analizy całej księgi wieczystej, dokumentacji nieruchomości, przygotowania umów ani kompleksowej analizy transakcji.
Jak czytać księgę wieczystą, żeby nie przeoczyć najważniejszego?
Samo otwarcie KW nie oznacza jeszcze jej sprawdzenia. Jeżeli zastanawiasz się, jak czytać księgę wieczystą, nie ograniczaj się do nazwiska właściciela i informacji o hipotece. Każdy dział odpowiada na inne pytanie, a treść księgi trzeba analizować jako całość. Dział I-O zawiera oznaczenie nieruchomości, a dział I-Sp prawa związane z jej własnością. Dział II wskazuje właściciela albo osobę, której przysługuje określone prawo. W dziale III mogą pojawić się prawa, roszczenia, ograniczenia i ostrzeżenia istotne dla planowanej transakcji, natomiast dział IV dotyczy hipotek. Szczególnej uwagi wymagają także wzmianki, ponieważ mogą sygnalizować, że do księgi wpłynął wniosek, który nie został jeszcze rozpoznany. Dlatego sprawdzanie ksiąg wieczystych nie powinno polegać na poszukiwaniu jednego „czerwonego wpisu”. Trzeba ustalić, czy wszystkie informacje odczytane razem odpowiadają temu, co sprzedający i pośrednik przedstawiają jako przedmiot sprzedaży.
Czysta księga wieczysta nie oznacza, że sprawdziłeś całą nieruchomość
To jeden z najważniejszych błędów popełnianych przy zakupie mieszkania. Księga wieczysta jest podstawowym źródłem informacji o stanie prawnym nieruchomości, ale nie jest kompletną teczką całej transakcji. Nie znajdziesz w niej każdego problemu dotyczącego lokalu, całej dokumentacji potrzebnej do sprzedaży ani wszystkich okoliczności, które mogą mieć znaczenie dla bezpieczeństwa zakupu. Może się więc zdarzyć, że po sprawdzeniu księgi wieczystej nie zobaczysz niczego alarmującego, a problem ujawni się dopiero po zestawieniu KW z dokumentem stanowiącym podstawę nabycia sprzedającego, dokumentami spółdzielni lub wspólnoty, dokumentacją dotyczącą miejsca postojowego albo komórki, treścią umowy przedwstępnej czy innymi dokumentami związanymi z transakcją. Księgę trzeba więc nie tylko przeczytać. Trzeba wiedzieć, z czym ją porównać i czego w samej księdze nie znajdziemy. Jeżeli nie chcesz samodzielnie oceniać wpisów i zastanawiać się, czy czegoś nie przeoczyłeś, przeczytaj:
Sprawdzenie księgi wieczystej przed zakupem mieszkania – co sprawdzimy za Ciebie? -
https://bezpiecznatransakcja24.pl/blog/umowa-warunkowa-sprzedazy-nieruchomosci-a
Pokazujemy tam różnicę pomiędzy samodzielnym przeczytaniem KW a prawną analizą nieruchomości przed zakupem.
Numer KW dostajesz dopiero po podpisaniu umowy? Odwróć kolejność
Największe ryzyko pojawia się wtedy, gdy dostęp do informacji o nieruchomości zostaje przesunięty na moment po podpisaniu dokumentu albo przekazaniu pieniędzy. Jeżeli słyszysz: „numer KW dostaniesz po rezerwacji”, „najpierw podpiszemy umowę, później pokażemy dokumenty” albo „wszystko sprawdzi notariusz”, warto zatrzymać proces i ustalić, dlaczego podstawowa weryfikacja ma nastąpić dopiero po powstaniu zobowiązania.
Nie oznacza to, że każda taka sytuacja jest próbą oszustwa. Może wynikać z procedury przyjętej przez biuro, ostrożności właściciela albo sposobu, w jaki strony podchodzą do ochrony danych. Dla kupującego najważniejsze jest jednak to, żeby nie podpisywał w ciemno dokumentu, którego skutki finansowe mogą powstać zanim nieruchomość zostanie należycie sprawdzona. Bezpieczniejsza kolejność jest odwrotna. Najpierw ustalasz, co jest przedmiotem sprzedaży i jaki jest jego stan prawny. Następnie analizujesz dokumenty oraz ryzyka. Dopiero wtedy decydujesz, czy kupujesz, jakie warunki powinny znaleźć się w umowie i kiedy mogą zostać przekazane pieniądze.
Umowa przedwstępna nie jest momentem na pierwsze sprawdzenie KW
Jeżeli dopiero przy podpisywaniu umowy przedwstępnej po raz pierwszy widzisz księgę wieczystą i dokumenty nieruchomości, możesz mieć bardzo mało czasu na ich rzeczywistą analizę. Tymczasem właśnie w umowie przedwstępnej mogą zostać ustalone cena, termin zawarcia umowy przyrzeczonej, wysokość zadatku, warunki finansowania, sposób usunięcia określonych problemów prawnych oraz konsekwencje niewykonania zobowiązań przez którąś ze stron. Dlatego sprawdzenie księgi wieczystej powinno nastąpić przed podpisaniem umowy przedwstępnej i przekazaniem zadatku, a nie dopiero wtedy, gdy kupujący jest już związany transakcją.
Jeżeli jesteś właśnie na tym etapie, przeczytaj:
Umowa przedwstępna zakupu mieszkania – wzór i błędy, na które trzeba uważać
https://bezpiecznatransakcja24.pl/blog/umowa-przedwstepna-zakupu-mieszkania-wzor-i
Równie ważne jest ustalenie, co stanie się z pieniędzmi, jeżeli transakcja nie dojdzie do skutku. Zobacz także:
Zadatek przy zakupie mieszkania – kiedy przepada, kiedy podlega zwrotowi i kiedy należy się podwójny?.
https://bezpiecznatransakcja24.pl/blog/zadatek-przy-zakupie-mieszkania-kiedy
Czy notariusz później wszystkiego nie sprawdzi?
Notariusz wykonuje bardzo ważną funkcję przy sprzedaży nieruchomości, ale oczekiwanie na akt notarialny nie powinno zastępować wcześniejszej decyzji kupującego o tym, czy w ogóle chce wejść w daną transakcję i na jakich warunkach. Szczególnie że przed aktem mogą pojawić się umowa rezerwacyjna, umowa przedwstępna, zadatek, zaliczka, koszty związane z kredytem oraz inne zobowiązania. Kupujący powinien więc przeprowadzić analizę przed momentem, w którym wycofanie się z zakupu zaczyna kosztować pieniądze. Jeżeli problem w KW zostanie wykryty wcześniej, można ustalić, czy da się go usunąć, odpowiednio uregulować dalszy przebieg transakcji, uzależnić jej finalizację od spełnienia określonych warunków albo zrezygnować z zakupu przed przyjęciem na siebie kolejnych zobowiązań.
Numer księgi wieczystej to dopiero początek
Nawet jeżeli pośrednik natychmiast poda Ci numer KW, nie oznacza to jeszcze, że nieruchomość została zweryfikowana. Trzeba sprawdzić, czy osoba sprzedająca odpowiada osobie uprawnionej, czy opis nieruchomości jest zgodny z dokumentami, czego dotyczą wpisy i wzmianki, czy prawa ujawnione w działach III i IV wpływają na planowaną transakcję oraz czy dokumenty przedstawione przez sprzedającego są spójne z księgą.
Właśnie dlatego istnieje ogromna różnica pomiędzy „mam numer KW” a „wiem, co naprawdę kupuję”.
Masz jedną wątpliwość przed zakupem? Zapytaj bezpłatnie
Jeżeli masz jedno konkretne pytanie dotyczące księgi wieczystej, hipoteki, wzmianki, właściciela, braku KW albo dokumentu przedstawionego przez sprzedającego lub pośrednika, możesz zadać je prawnikowi Bezpiecznej Transakcji 24. Nie musisz najpierw podpisywać umowy ani wpłacać pieniędzy, żeby dowiedzieć się, czy dana kwestia wymaga dokładniejszego sprawdzenia.
Jedno pytanie. Konkretna odpowiedź. Bezpłatnie.
Zadaj jedno pytanie prawnikowi bezpłatnie
Zadzwoń albo napisz do Bezpiecznej Transakcji 24
tel. 501-305-287 — pon.–pt. 9:00–18:00
Napisać możesz w każdej chwili https://bezpiecznatransakcja24.pl/kontakt
Bezpłatna odpowiedź obejmuje jedno konkretne zagadnienie prawne. Nie obejmuje pełnej analizy KW, wszystkich dokumentów, przygotowania umów ani kompleksowego prowadzenia transakcji.
Znalazłeś mieszkanie? Teraz sprawdź, co naprawdę kupujesz
Cena może być atrakcyjna. Mieszkanie może wyglądać idealnie. Sprzedający może zapewniać, że „wszystko jest w porządku”. Przy zakupie nieruchomości zapewnienia nie zastępują jednak dokumentów. Zanim podpiszesz umowę i przekażesz pieniądze, możesz postawić prawnika po swojej stronie transakcji.
KUPUJ BEZ RYZYKA – START | 890 zł
START jest dla Ciebie, jeżeli znalazłeś nieruchomość, ale jeszcze nie chcesz podejmować decyzji w ciemno. Analizujemy księgę wieczystą i dokumenty, sprawdzamy stan prawny nieruchomości, identyfikujemy ryzyka i oceniamy dokumenty oraz umowy objęte zakresem pakietu. Otrzymujesz konsultację do 60 minut oraz raport „Bezpieczny zakup”, dzięki któremu wiesz, co wymaga wyjaśnienia, zanim podejmiesz decyzję i przekażesz pieniądze. START ma odpowiedzieć na pytanie, które powinno paść przed zakupem: co naprawdę kupuję i jakie ryzyko podejmuję? Stała cena: 890 zł.
https://bezpiecznatransakcja24.pl/produkty/kupuj-bez-ryzyka-pakiet-start
KUPUJ BEZ RYZYKA – PRO | 1590 zł
PRO jest dla Ciebie, jeżeli nie chcesz zostać sam z transakcją po otrzymaniu analizy. Zaczynamy od sprawdzenia nieruchomości, ale na tym nie kończymy. Masz do 120 minut konsultacji, wsparcie na dalszych etapach zakupu, obecność online przy akcie notarialnym, monitoring wpisów w księdze wieczystej, przygotowanie wniosku KW-WPIS oraz weryfikację wpisów po transakcji. START sprawdza, co zamierzasz kupić. PRO dodatkowo pilnuje prawnej strony zakupu wtedy, gdy podejmujesz kolejne decyzje, podpisujesz dokumenty i finalizujesz transakcję. Stała cena: 1590 zł.
https://bezpiecznatransakcja24.pl/produkty/kupuj-bez-ryzyka-pakiet-pro-2
Nie kupuj mieszkania dlatego, że ktoś powiedział Ci, że „księga jest czysta”. Sprawdź, co jest w księdze. Sprawdź dokumenty. Sprawdź, co naprawdę kupujesz. Dopiero potem podpisuj i płać.
Sprawdź naszą ofertę już teraz
Sprawdź nasze usługi i oferty, które pomogą Ci w każdej sprawie związanej z nieruchomościami. Zaufaj nam już dziś!
Przeglądaj inne artykuły
 30 paź
Transakcja nie doszła do skutku? Sprawdź zagrożenia przy sprzedaży mieszkania
Kupujący jest zdecydowany, cena uzgodniona, umowa przedwstępna podpisana, a termin aktu notarialnego coraz bliżej. Mimo to transakcja nie doszła do skutku. Co mogło ją zatrzymać? Przy sprzedaży mieszkania problem może pojawić się długo po znalezieniu kupującego – w księdze wieczystej, dokumentach, banku, sposobie zapłaty albo w ustaleniach, które wcześniej wydawały się bezpieczne. Zagrożenia przy sprzedaży mieszkania nie zawsze oznaczają oszustwo czy nieuczciwość którejś ze stron. Czasami wystarczy wzmianka w księdze wieczystej, nieuregulowany spadek, problem z hipoteką, brak dokumentu, najemca, odmowa kredytu albo źle ustalony termin. Im później problem zostanie wykryty, tym mniej czasu pozostaje na jego rozwiązanie.
 30 paź
Komornik w księdze wieczystej – czy można sprzedać mieszkanie, zanim trafi na licytację?
Masz kupującego. Cena jest ustalona. Chcesz sprzedać mieszkanie normalnie na rynku, spłacić zadłużenie z ceny i zakończyć problem. Tyle że w księdze wieczystej pojawił się komornik, nieruchomość została zajęta, a egzekucja już się rozpoczęła. Czy można jeszcze sprzedać mieszkanie przed licytacją komorniczą? Można podpisać akt i przenieść własność, ale to nie oznacza, że wcześniejsza egzekucja po prostu zniknie. Zgodnie z art. 930 KPC rozporządzenie nieruchomością po jej zajęciu nie ma wpływu na dalsze postępowanie egzekucyjne. To oznacza, że źle przygotowana sprzedaż może doprowadzić do sytuacji, w której sprzedający pozbędzie się mieszkania, kupujący zapłaci setki tysięcy złotych, a problem egzekucji nadal będzie dotyczył nieruchomości. Dlatego przy sprzedaży mieszkania z komornikiem najważniejsze pytanie nie brzmi: „czy notariusz podpisze akt?”. Trzeba wiedzieć, jak rozliczyć cenę, co dokładnie spłacić, co musi wydarzyć się z egzekucją i jakie dokumenty są potrzebne, aby kupujący nie został właścicielem nieruchomości, wobec której wcześniejsza egzekucja nadal wywołuje skutki.
 30 paź
Rękojmia przy sprzedaży mieszkania – kiedy kupujący może wrócić z roszczeniami po akcie?
Sprzedałeś mieszkanie. Akt podpisany, cena zapłacona, klucze przekazane. Wydaje się, że transakcja jest zakończona. Kilka miesięcy później otrzymujesz wiadomość od kupującego: w mieszkaniu ujawniła się wada, żąda obniżenia ceny z tytułu rękojmi, a jeśli się nie zgodzisz, zapowiada dalsze roszczenia. Czy po podpisaniu aktu sprzedający nadal odpowiada za mieszkanie? Tak – w określonych sytuacjach odpowiedzialność może wrócić długo po sprzedaży. Przy nieruchomościach przepisy przewidują co do zasady pięcioletni okres na stwierdzenie wady objętej rękojmią, liczony od wydania nieruchomości. Dlatego bezpieczna sprzedaż mieszkania nie kończy się na znalezieniu kupującego i umówieniu notariusza. Jedno nieprzemyślane oświadczenie, przemilczany problem albo źle skonstruowane postanowienie umowy może nabrać znaczenia dopiero wtedy, gdy pieniądze za mieszkanie są już na Twoim koncie.
 29 paź
Blokowanie mieszkania przez kupującego – zadatek i wpis roszczenia do księgi wieczystej
Kupujący wpłaca kilka tysięcy zadatku przy mieszkaniu wartym kilkaset tysięcy złotych. W zamian dostaje umowę przedwstępną i wpis roszczenia do księgi wieczystej. Tuż przed aktem zmienia zdanie: „albo obniżasz cenę, albo nie kupuję”. Sprzedający odmawia i chce sprzedać mieszkanie komuś innemu. Wtedy odkrywa problem – pierwszy kupujący nadal widnieje w księdze wieczystej, a jego roszczenie nie znika tylko dlatego, że transakcja się rozpadła. Niewielki zadatek może oznaczać niewielkie ryzyko dla kupującego, ale wpis roszczenia może stworzyć bardzo realny problem dla właściciela. Dlatego zanim podpiszesz umowę przedwstępną i zgodzisz się na wpis do KW, sprawdź nie tylko, co dostaniesz, jeśli transakcja dojdzie do skutku, ale przede wszystkim: jak odzyskasz pełną swobodę sprzedaży, jeśli kupujący zacznie dyktować nowe warunki.